इस्लामी अर्थव्यवस्था, व्यापार और बैंकिंग आधुनिक काल में (लेक्चर नम्बर-11)
डॉ. महमूद अहमद ग़ाज़ी
अनुवादक : गुलज़ार सहराई
(मरहूम डॉक्टर महमूद ग़ाज़ी के ये लेक्चर उनकी उर्दू किताब ‘मुहाज़िरात-ए-मईशत व तिजारत’ का हिन्दी अनुवाद है। ये कुल 12 लेक्चर हैं, जो उन्होंने अपने क़याम दोहा, क़तर में सन् 2009 में दिए थे।)
आज की चर्चा का शीर्षक है ‘इस्लामी अर्थव्यवस्था, व्यापार और बैंकिंग आधुनिक काल में’। यह चर्चा इसलिए ज़रूरी है कि आइन्दा का नक़्शा बनाने से पहले हम यह देख लें कि इस्लामी अर्थव्यवस्था पर अमल करने के मामले में हम इस समय कहाँ खड़े हैं। इस्लाम में व्यापार के आदेशों पर आज क्रियान्वयन की स्थिति क्या है और इस्लामी बैंकिंग की स्थापना का सपना कहाँ तक साकार हो सकता है। जब तक वर्तमान स्थिति का सही आभास न हो, इन समस्याओं का सही-सही अंदाज़ा न हो जो आज इस सिलसिले में हमारे सामने हैं और उन मुश्किलों की पूरी तरह जानकारी न हो जिनका आज हमें सामना करना पड़ रहा है, तो आगे की योजना बनाने का काम मुश्किल हो जाता है।
यह बात तो हम सब जानते हैं कि आधुनिक पश्चिमी अर्थव्यवस्था का लागू होना मुस्लिम जगत् में पश्चिमी उपनिवेशवाद के हाथों हुआ। पश्चिमी उपनिवेशवादी शक्तियाँ जैसे-जैसे मुस्लिम जगत् पर क़ाबिज़ होती गईं, वे अपनी धारणाओं के अनुसार मुस्लिम जगत् की व्यवस्था को बदलती रहीं। इस्लामी क़ानून एक-एक करके निरस्त किए गए, उनकी जगह नए पश्चिमी क़ानून लागू किए गए। शिक्षण-संस्थाओं से सरकारी संरक्षण समाप्त हो गया या उनको बंद कर दिया गया। उनकी जगह पश्चिमी शैली की शिक्षण-संस्थाओं का संरक्षण किया गया। इसी तरह अर्थव्यवस्था और व्यापार के मामले में भी क़ानून तब्दील हुए, रवैये और कार्य-शैली में भी परिवर्तन लाने की कोशिश की गई। और नई संस्थाएँ भी क़ायम की गईं जो विशुद्ध पश्चिमी अनुभवों पर आधारित थीं और पश्चिमी धारणाओं के अनुसार उनको ढाला गया था।
अगरचे मुस्लिम जगत् में जन साधारण की एक बहुत बड़ी संख्या ने, बल्कि अगर यह कहा जाए तो ग़लत नहीं होगा कि बहुत बड़ी बहुसंख्या ने, इन नई धारणाओं को आसानी से स्वीकार नहीं किया। इन नई संस्थाओं और नई धारणाओं का हर जगह प्रतिरोध हुआ। कहीं यह प्रतिरोध सख़्त था, कहीं और ज़्यादा सख़्त था और कहीं मामूली था। जन साधारण की बड़ी संख्या ने जब यह महसूस किया कि उनके इस प्रतिरोध के दरकार परिणाम सामने नहीं आ रहे हैं तो उन्होंने इन नई धारणाओं, नए क़ानूनों, नई व्यवस्थाओं और नई संस्थाओं से विरक्ति अपना ली और एक रवैया यह पैदा हो गया कि नई संस्थाओं से अलग रहकर, सरकार और सरकारी प्रयासों से दूर रहकर, एक ऐसा द्वीप (टापू) बना लिया जाए जहाँ हम अपनी शरीअत के अनुसार, अपनी इच्छाओं और धारणाओं के अनुसार ज़िंदगी गुज़ार सकें। यह रवैया कितना कामयाब रहा, इसके परिणाम क्या निकले, यह विषय एक लम्बी चर्चा का तक़ाज़ा करता है। लेकिन इसका यह नतीजा ज़रूर निकला कि मुसलमानों की बहुत बड़ी संख्या बहुत-से ऐसे मामलों में पड़ने से बच गई जो शरीअत से टकराते थे या इस्लामी परम्पराओं से मेल नहीं खाते थे।
इसके साथ-साथ एक बात और भी याद रखनी चाहिए जो हममें से अक्सर लोगों को याद नहीं रहती। एक आम एहसास हमारे यहाँ यह पैदा हो गया है कि पश्चिमवाद के मुस्लिम जगत् में आने का एक मात्र कारण पश्चिमी उपनिवेशवाद है। सच तो यह है कि ऐसा नहीं है। इसका बड़ा कारण मुसलमानों की अपनी कमज़ोरियाँ हैं। मुसलमानों की व्यवस्था का ढीलापन है। मुस्लिम जगत् में पश्चिमी उपनिवेशवाद के आगमन से बहुत पहले से इस्लाम के आदेशों पर क्रियान्वयन में शरीअत की आत्मा के बजाय मात्र परम्परावाद की भावना नुमायाँ होने लगी थी और समय बीतने के साथ-साथ एक ऐसा बेजान और कमज़ोर परम्परावाद तेज़ी से जन्म ले रहा था, जिसमें न इस्लाम की वास्तविक सृजनात्मक आत्मा मौजूद थी, न इस्लामी सभ्यता की वह उठान नज़र आती थी जो इस्लामी इतिहास के आरम्भिक एक हज़ार वर्षों में महसूस होती थी। अब न मुसलमानों की विचारधारा एवं सभ्यता में आधुनिकवाद या नए-नए प्रयोग करने की कोई उमंग बाक़ी रही थी और न पतन की इस तेज़ी से फैलती हुई लहर का ज़्यादा आभास था।
यह रवैया जो केवल वैचारिक दुर्बलता का और सांस्कृतिक पतन का द्योतक था, यह दसवीं शताब्दी के लगभग शुरू हुआ और इसका नतीजा यह निकला कि मुसलमानों की संस्थाएँ कमज़ोर होती गईं। शरीअत के आदेशों पर अमल करने की कैफ़ियत बस दिखावटी कामों तक सीमित रहने के क़रीब-क़रीब पहुँच गई और शरीअत के उद्देश्य, वास्तविक लक्ष्य और उत्प्रेरकों पर ध्यान देने के बजाय, क़ुरआन और सुन्नत के व्यापक और वैश्विक आदेशों पर ध्यान लगाए रखने के बजाय, बाद के कुछ फ़ुक़हा (इस्लामी धर्मशास्त्रियों) के फ़तवों ही को शरीअत का बदल समझा जाने लगा और तमाम मामले विभिन्न इलाक़ों में मुस्लिम जगत् के विभिन्न देशों में प्रचलित फ़िक़ही मसलकों (पंथों) के बादवाले विद्वानों के फ़तवों के अनुसार अंजाम दिए जाने लगे।
शुरू-शुरू में तो इस अनावश्यक अन्धानुकरणवाले रवैये के प्रभाव अधिक महसूस नहीं हुए, लेकिन समय बीतने के साथ-साथ शरीअत के मूल स्रोतों यानी पवित्र क़ुरआन और सुन्नत से सम्बन्ध का एहसास कमज़ोर होता चला गया। इसका नतीजा यह निकला कि क़ुरआन और सुन्नत की शिक्षा भी इस ध्यान की हक़दार क़रार न पाई जितना ध्यान उस पर होना चाहिए। शिक्षा-व्यवस्था की कमज़ोरी और खोखलेपन ने भी ऐसे उलमा पैदा करने बंद कर दिए जो इस स्थिति में जन साधारण का प्रभावकारी और सक्रिय मार्गदर्शन कर सकते।
दूसरी तरफ़ पश्चिमी दुनिया में तेज़ी के साथ परिवर्तन हो रहा था, नए-नए क़ानून बन रहे थे। पश्चिमी जगत् औद्योगिक क्रान्ति के दौर से गुज़र रहा था। नई-नई औद्योगिक पैदावार को दुनिया में बढ़ावा देने के लिए उनको खुले बाज़ार और असीमित मंडियाँ दरकार थीं। मंडियों की तलाश में पश्चिमी दुनिया के नाविक और व्यापारी निकले और दुनिया पर क़ाबिज़ हो गए। इस पूरी स्थिति के मुक़ाबले में मुस्लिम जगत् का रवैया विशुद्ध दूसरों के पीछे चलनेवाला रहा। किसी ने इस नए दौर को, इसके उत्प्रेरकों को, इसकी धारणाओं और दर्शन को समझने का कोई भरपूर और गम्भीर प्रयास नहीं किया। इस नए दौर के बारे में शरीअत के आदेश क्या हैं? इस दौर की समस्याओं के बारे में शरीअत के विद्वानों का रवैया क्या होना चाहिए? मुसलमानों को इस नए दौर का मुक़ाबला करने के लिए क्या करना चाहिए? यह समझ-बूझ मुस्लिम जगत् में लगभग ग़ायब थी।
गोया एक रिक्तता तेज़ी से पैदा हो रही थी जिससे पश्चिमी दुनिया ने फ़ायदा उठाया। पश्चिमी दुनिया ने एक-एककर अपनी संस्थाएँ मुस्लिम जगत् में क़ायम कीं। अपने क़ानून लागू कराए। यहाँ तक कि बज़ाहिर आज़ाद मुस्लिम देशों में अपने व्यापारियों के हित और अपने नागरिकों के अधिकारों की रक्षा के नाम पर अपनी अदालतें क़ायम कराईं, जहाँ पश्चिमी क़ानूनों के अनुसार फ़ैसले हुआ करते थे। यह काम तुर्की में भी हुआ, मिस्र में भी हुआ, और बहुत-से दूसरे मुस्लिम देशों में भी हुआ। इसके साथ-साथ पश्चिमी दुनिया से व्यापार करनेवाले व्यापारियों ने ज़रूरत महसूस की कि उनको पश्चिमी क़ानूनों, धारणाओं और संस्थाओं की जानकारी हो। चुनाँचे बैंकों की जानकारी की ज़रूरत पेश आई। व्यापारिक मामलों और रवैयों से आगाही प्राप्त करने की ज़रूरत का एहसास हुआ। यों एक-एककर मुस्लिम जगत् में पहले पश्चिमी धारणाएँ आम होनी शुरू हुईं और फिर एक-एककर पश्चिमी संस्थाएँ भी क़ायम होनी शुरू हो गईं।
जिन देशों पर उपनिवेशवाद का क़ब्ज़ा प्रत्यक्ष रूप से हो गया था वहाँ तो लोग यह कहकर निश्चिन्त हो जाते हैं कि पश्चिमी उपनिवेशवाद ने यह सब कर दिया, लेकिन जिन देशों पर प्रत्यक्ष रूप से पश्चिमी उपनिवेशवाद का क़ब्ज़ा नहीं हुआ, या उस समय तक नहीं हुआ था वहाँ भी इस तरह की नई पश्चिमी संस्थाएँ और नए क़ानून आने शुरू हो गए, जिसका स्पष्ट अर्थ यह है कि इस नए परिवर्तन का मूल कारण और उत्प्रेरक मात्र पश्चिमी उपनिवेशवाद नहीं था, बल्कि वह रिक्तता, वह कमज़ोरी और वह ढीलापन उसका मूल कारण था जो मुसलमानों की व्यवस्था में पैदा हुआ। इसके मुक़ाबले में कुछ ज़ाहिरी चीज़ें देखनेवालों ने जब पश्चिमी दुनिया की सक्रिय संस्थाओं को पश्चिमी दुनिया के ज़िंदगी से भरपूर क़ानूनों और संस्थाओं को देखा तो इससे प्रभावित हुए और उनके दिलों में पश्चिमी संस्थाओं और क़ानूनों को अपनाने की इच्छा पैदा हुई। यों मुस्लिम जगत् में पश्चिमी धारणाओं और क़ानूनों की माँग पैदा हुई। पश्चिमी जगत् ने इस माँग से फ़ायदा उठाया और अपनी संस्थाएँ, अपनी धारणाएँ, अपने क़ानून और अपने तौर-तरीक़े मुस्लिम जगत् को निर्यात किए।
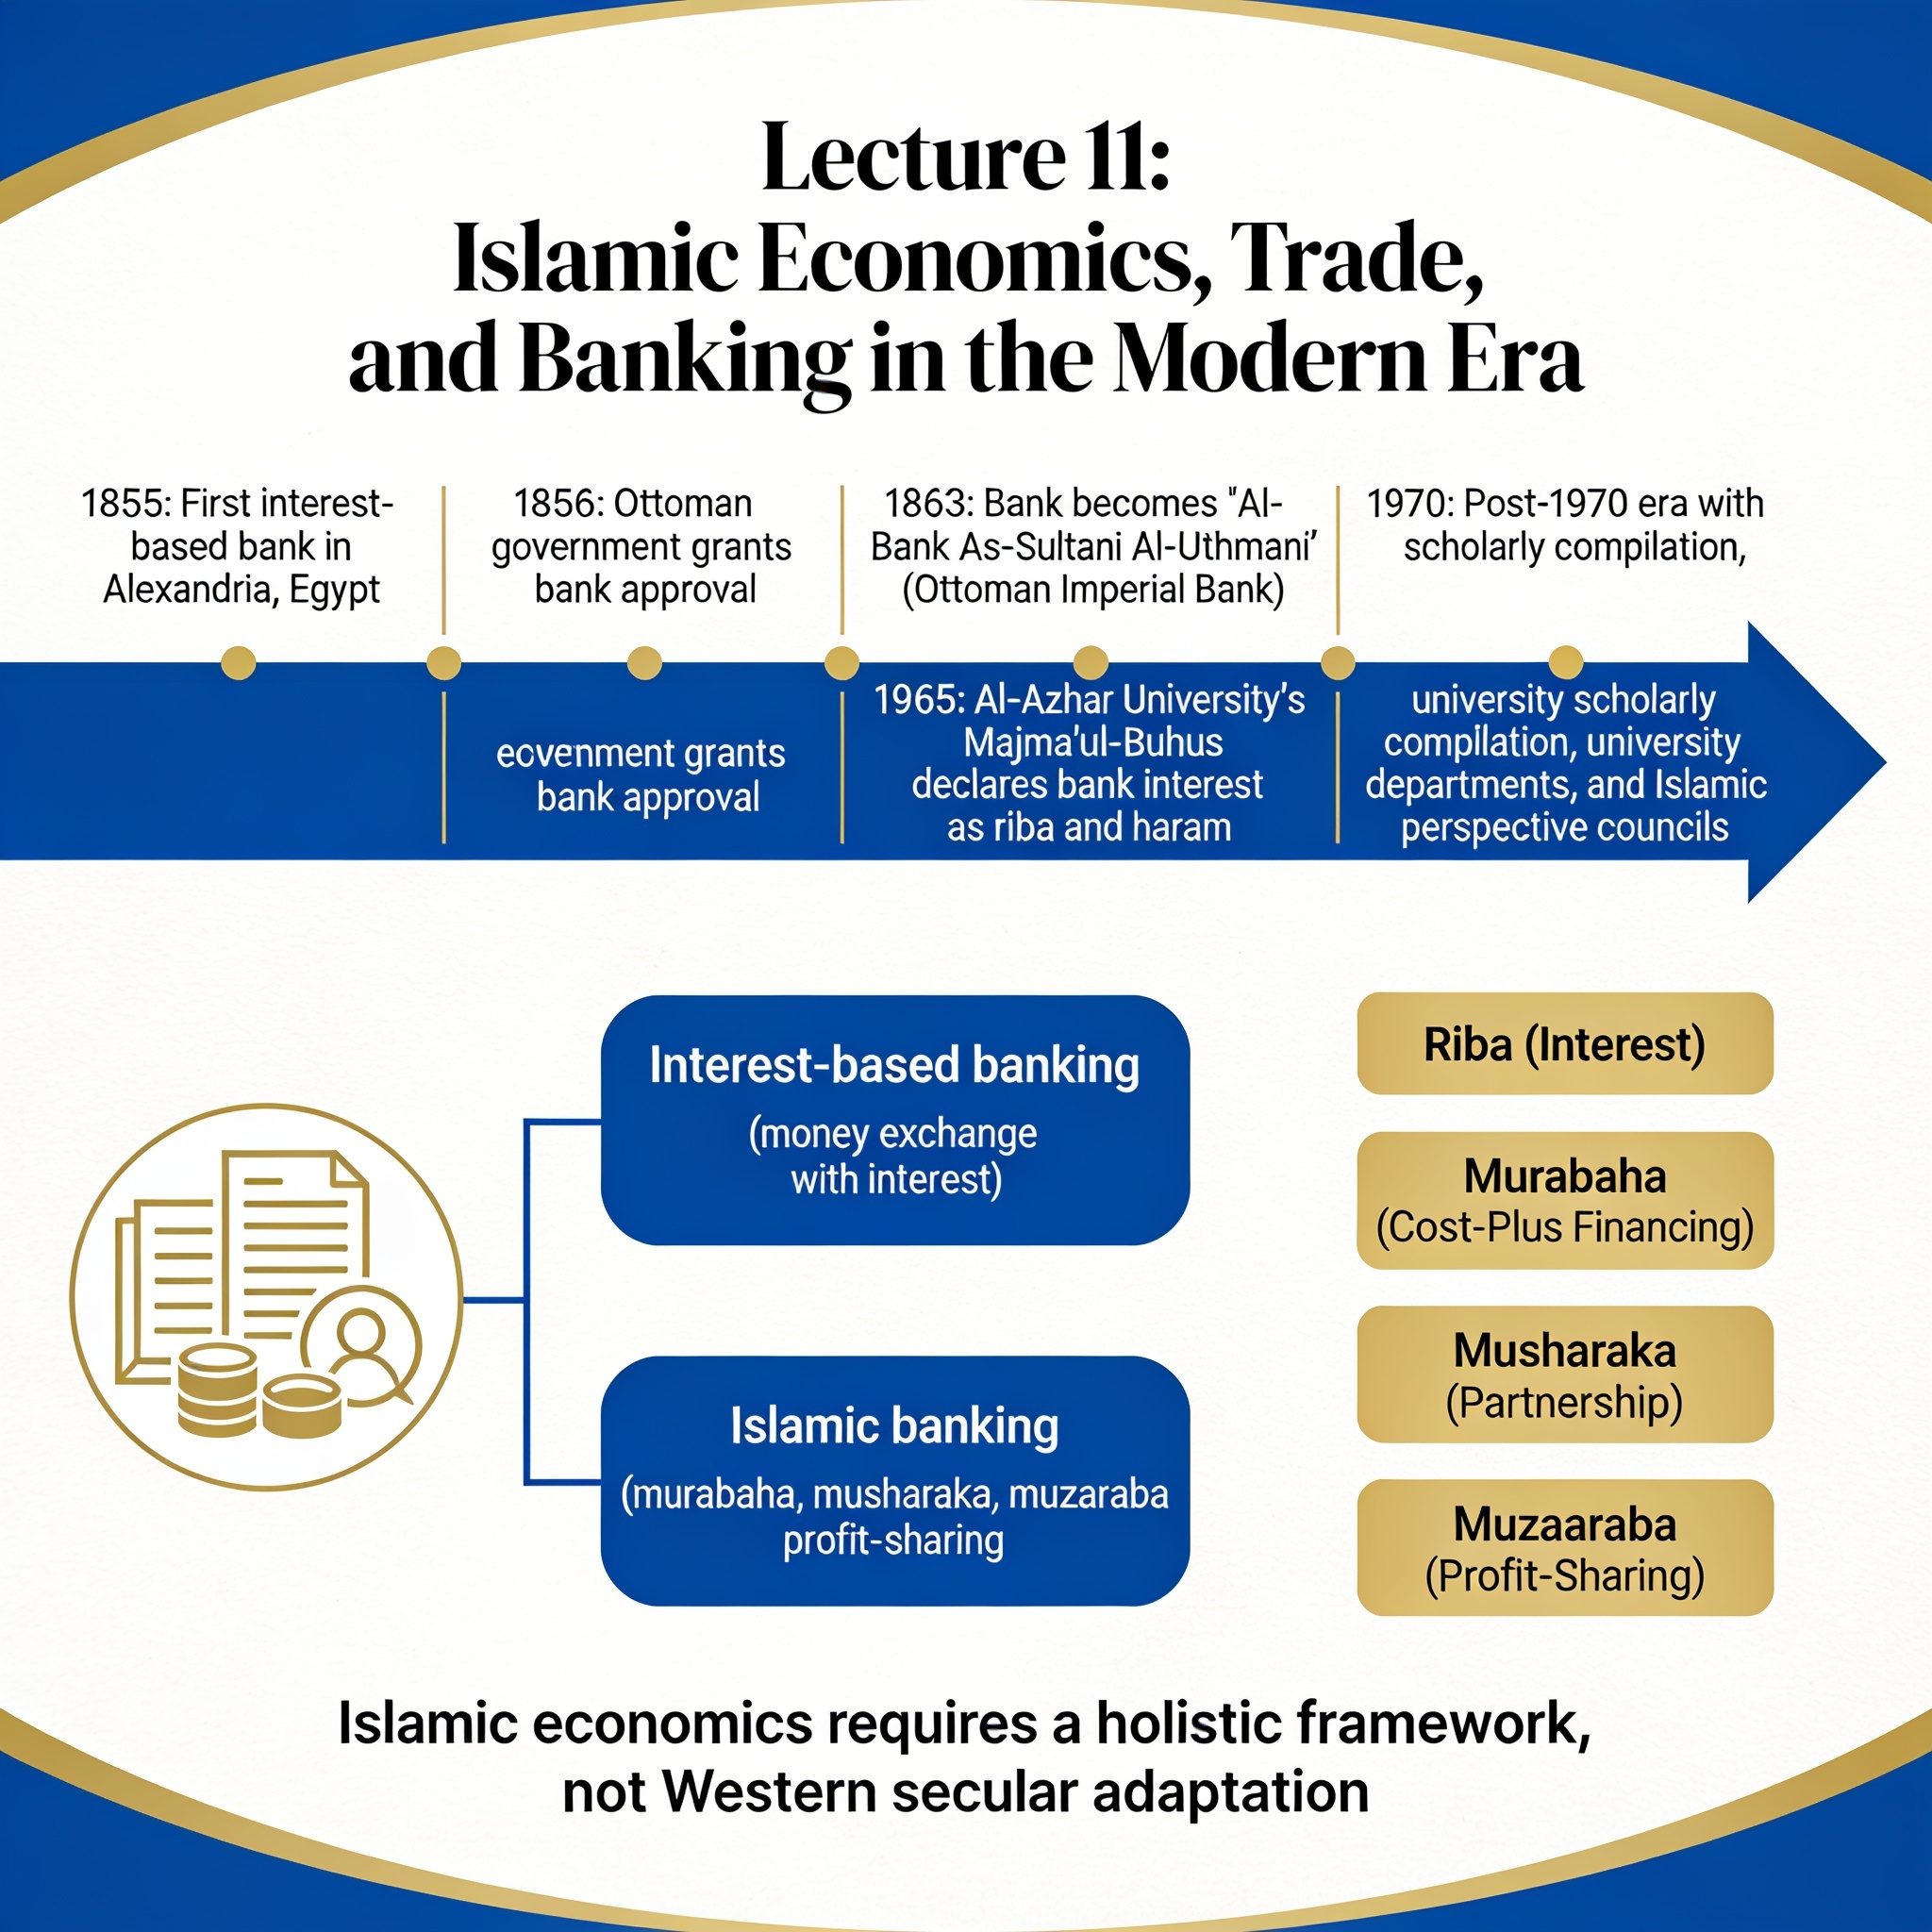
चुनाँचे मिस्र में ब्याज आधारित बैंकों का आरम्भ 1855 में हो गया था। 1855 में वैचारिक और संवैधानिक दृष्टि से मिस्र एक स्वतंत्र देश था। पश्चिमी दुनिया के किसी देश का उस समय तक प्रत्यक्ष रूप से क़ब्ज़ा मिस्र पर नहीं था। लेकिन वहाँ 1855 में आर्मीनिया के एक व्यक्ति ने स्कंदरिया में पहला बैंक क़ायम किया। 1856 में क़ाहिरा में इसकी शाखा क़ायम की और गोया उन्नीसवीं शताब्दी के मध्य में पश्चिमी बैंकिंग मिस्र जैसे केन्द्रीय और नेतृत्व की भूमिका रखनेवाले मुस्लिम देश में शुरू हो गई। इसी साल यानी 1856 में उसमानी सरकार ने अंग्रेज़ों को सल्तनते-उस्मानिया में पहला बैंक क़ायम करने की इजाज़त दी। 1856 वह ज़माना है जब उसमानी सरकार अभी तक मुस्लिम जगत् के बड़े हिस्से पर शासन कर रही थी और पूर्वी यूरोप के काफ़ी विस्तृत इलाक़ों पर इसका कंट्रोल था। लेकिन वह अंदरूनी तौर पर राजनैतिक और सैन्य कमज़ोरी तथा आर्थिक पिछड़ेपन का बुरी तरह शिकार हो चुकी थी। इसके अलावा शिक्षा-व्यवस्था का अप्रभावी और ढीलापन, क़ानूनों का अप्रभावी होना और इस्लामी विद्वानों का कुछ ज़ाहिरी चीज़ों और बाद के फ़ुक़हा के फ़तवों पर ज़ोर और उन जैसे दूसरे कई कारणों ने वहाँ की प्रचलित व्यवस्थाओं को अप्रभावी कर डाला। अंग्रेज़ों ने इस स्थिति से फ़ायदा उठाते हुए उसमानी सरकार से माँग की कि उनको ख़िलाफ़ते-इस्लामिया के केन्द्र में पहला बैंक क़ायम करने की इजाज़त दी जाए। चुनाँचे उसमानी सरकार ने इसकी इजाज़त दे दी। कुछ साल के अंदर-अंदर 1863 में इस पहले अंग्रेज़ी बैंक में फ़्राँसीसी भी शामिल हो गए। और इसका नाम ‘अल-बंक अस-सुलतानी अल-उसमानी’ क़रार पाया। गोया सल्तनते-उस्मानिया जो ख़िलाफ़त का केन्द्र थी, जहाँ कहा जाता था कि सरकारी व्यवस्था शरीअत के अनुसार क़ायम है, जहाँ शैख़ुल-इस्लाम और मुफ़्ती-ए-आज़म को अत्यन्त महत्वपूर्ण स्थान प्राप्त था। वहाँ शैख़ुल-इस्लाम और मुफ़्ती-ए-आज़म और दूसरे प्रतिष्ठित इस्लामी विद्वान यह अंदाज़ा नहीं कर सके कि आज अर्थशास्त्र की दुनिया में बैंकिंग की इस नई व्यवस्था और अन्तर्राष्ट्रीय व्यापार का क्या महत्व है। और इस महत्व को नज़रअंदाज़ करने के परिणाम क्या निकलेंगे। चुनाँचे बैंक सुलतानी उसमानी क़ायम हो गया। फिर बाद में यही बैंक एक सरकारी आदेश द्वारा तुर्की का सरकारी और केन्द्रीय बैंक क़रार दे दिया गया। करंसी और सिक्का जारी करना उसका अधिकार क़रार पाया। इससे आप अंदाज़ा कर सकते हैं कि एक विशुद्ध पश्चिमी ब्याज आधारित बैंक ख़िलाफ़त के केन्द्र में क़ायम हुआ। और जब वह अपने पाँव पर खड़ा हो गया तो उसी बैंक को सल्तनते-उस्मानिया की पूरी वित्तीय व्यवस्था को बनाने, कंट्रोल करने और निगरानी करने की ज़िम्मेदारी सौंप दी गई।
इस तरह पश्चिमी दुनिया में जो धारणाएँ पिछले ढाई तीन सौ साल से पनप रही थीं, एक-एक करके जड़ें जमा रही थीं, उन धारणाओं के आधार पर जो क़ानून बन रहे थे, जो संस्थाएँ वुजूद में आ रही थीं वह एक-एक करके मुस्लिम जगत् में मुंतक़िल होने लगीं। सल्तनते-उस्मानिया पर कभी भी किसी उपनिवेशवाद की सरकार नहीं रही। राजनैतिक और सैन्य उपनिवेशवाद की सरकार तो तुर्की में कभी भी नहीं रही, अलबत्ता हम कह सकते हैं कि वैचारिक, सांस्कृतिक और धार्मिक उपनिवेशवाद के प्रभाव वहाँ ख़ासा पहले ही आने शुरू हो गए थे। इससे पहले संगठन के नाम से बहुत-से विशुद्ध पश्चिमी तौर-तरीक़े भी तुर्की में ज़ोर-शोर से अधिकार कर लिए गए थे। उनमें बहुत-से ऐसे सामाजिक और सांस्कृतिक तौर-तरीक़े भी थे जिनका कोई प्रशासनिक महत्व या आर्थिक ज़रूरत नहीं थी। वे केवल पश्चिम की ज़ाहिरी नक़्क़ाली पर आधारित थे। लेकिन चूँकि एक बार शासक और प्रभावशाली लोगों के ज़ेहन में यह बात बैठ गई और शासकों को अनुभव से इसका अंदाज़ा हो गया कि उनके जो यहाँ पारम्परिक क़ानून या पारम्परिक तौर-तरीक़े चले आ रहे हैं, जिनको प्रतिष्ठित इस्लामी विद्वान शरीअत का अनिवार्य तक़ाज़ा क़रार दिया करते थे, वे शासकों के ख़याल में नए तक़ाज़ों और नए मामलों से मुक्त होने में प्रभावकारी साबित नहीं हो रहे। जब यह धारणा शासकों के ज़ेहनों में पैदा हुई उस वक़्त प्रतिष्ठित इस्लामी विद्वानों की यह ज़िम्मेदारी थी कि वे इस तस्वीर का एहसास करते, उसको समझते और पहले से पेशबंदी करते हुए शरीअत के आदेशों की रौशनी में ऐसे क़ानून और नियम, ऐसी संस्थाएँ और सिद्धान्त बनाते जो नई ज़रूरतों को पूरा करने में भी प्रभावकारी साबित होते और शरीअत के आदेशों और नियमों से भी पूरे तौर पर मेल खाते। बहरहाल यह नहीं हो सका। मुझे इजाज़त दीजिए कि मैं यह कहूँ कि यह जहाँ पूरे मुस्लिम समुदाय की असफलता थी, जहाँ यह शासकों की अदूरदर्शिता थी, वहाँ सबसे बढ़कर यह प्रतिष्ठित इस्लामी विद्वान की असफलता भी थी। अगर प्रतिष्ठित इस्लामी विद्वान इस कम समझी और अदूरदर्शिता का प्रदर्शन न करते तो शायद इस अंजाम से बचा जा सकता था जो पूरे मुस्लिम जगत् को देखना पड़ा।
मुस्लिम जगत् में जब पश्चिमी बैंकिंग का आरम्भ हुआ तो उसके नतीजे में कुछ फ़िक़ही समस्याएँ भी पैदा हुईं। इन फ़िक़ही समस्याओं से निबटने की कोशिशें भी हुईं। सबसे बड़ी और महत्वपूर्ण फ़िक़ही समस्या यह थी कि बैंक के खातों की हैसियत क्या है। जब आप किसी बैंक में हिसाब खोलकर खाता क़ायम करते हैं और वहाँ रक़म रखते हैं तो इस रक़म की क्या हैसियत है। बैंकिंग से जुड़े बहुत-से लोगों का अतीत में यह आग्रह रहा है कि यह अमानत है और ‘वदीया’ है। उर्दू में बैंक के खातों के लिए अमानतों का शब्द इस्तेमाल होता रहा है। आज भी बैंकिंग के लिट्रेचर में अमानत का शब्द इस्तेमाल होता है। अरबी में ‘वदीया’ और ‘वदाया’ (वदीया का बहुवचन) की शब्दावली इस्तेमाल होती है। लेकिन न यह अमानत है, न यह ‘वदीया’ है। ‘वदीया’ और ‘अमानत’ का शब्द जान-बूझकर गड्ड-मड्ड करने के लिए अपनाया गया है या यह मात्र संयोग है, यह कहना मुश्किल है। लेकिन यह बात स्पष्ट है कि ‘वदीया’ या ‘अमानत’ का शब्द इस्तेमाल करने से कुछ उलझनें पैदा हुई हैं। कुछ लोगों को यह ख़याल पैदा हुआ कि यह अपने-आपमें एक जायज़ मामला है। अगर आप किसी व्यक्ति के पास अपनी कोई क़ीमती चीज़ बतौर अमानत रखें तो उसके जायज़ होने में कोई शक नहीं है। शरीअत इसकी इजाज़त देती है। इंसानों को इसकी ज़रूरत भी है, इसलिए कि हर समझदार और ज़िम्मेदार व्यक्ति अपना माल और रक़म सुरक्षित रखना चाहता है और अगर कोई ऐसी संस्था हो जो लोगों की रक़म सुरक्षित रख सके, उसकी सुरक्षा का प्रबन्ध उसके पास मौजूद हो, उसके पास सुरक्षा के लिए रक़म रखवा देना शरई रूप से जायज़ है।
लेकिन बैंकों का मामला उतना सादा नहीं था। बैंक इस रक़म को मात्र अमानत के तौर पर नहीं रख रहे थे। बैंक इस रक़म को आगे और ज़्यादा क़र्ज़ के तौर पर लोगों को दे रहे थे। इस क़र्ज़ पर, जो कारोबारी और व्यापारिक उद्देश्य के लिए लोगों को दिया जा रहा था, ब्याज भी वुसूल कर रहे थे। इस ब्याज का एक भाग उन खातेदारों को अदा कर रहे थे। अगर यह अमानत थी तो इस पर कोई वृद्धि देना शरीअत के अनुसार जायज़ नहीं था। अगर यह अमानत नहीं थी तो इसको अकारण अमानत और ‘वदीया’ कहना दुरुस्त नहीं था। अगर इस रक़म को ‘वदीया’ कहना दुरुस्त नहीं था तो फिर यह क्या था?
शरीअत के आदेशों के अनुसार यह ‘दैन’ या क़र्ज़ का एक प्रकार है। ‘दैन’ से मुराद वह रक़म या वह देय चीज़ है जो किसी को भुगतान करनी हो और भविष्य में किसी व्यक्ति को भुगतान की जाए। जिसको अंग्रेज़ी में debt कहते हैं। यह अरबी में ‘दैन’ कहलाता है। बैंक के पास जो रक़म आप रखवाते हैं बैंक उसको हर हाल और हर स्थिति में अदा करने का पाबंद है। जब बैंक उसका हर हाल और हर स्थिति में भुगतान करने का पाबंद है तो यह मामला अमानत की सीमाओं से तो निकल गया। अब यह मामला क़र्ज़ की सीमाओं में दाख़िल हो गया। इसलिए इस रक़म पर वृद्धि शरीअत के अनुसार जायज़ नहीं है। मान लीजिए, अगर इस मामले में इस शक और शुब्हे को मान भी लिया जाए जो कुछ लोगों के ज़ेहन में पैदा होता है तो उस रक़म के ब्याज होने में तो कोई शक नहीं जो बैंक उन व्यापारियों और उद्योगपतियों से वुसूल करता है जो बैंकों से क़र्ज़ लेते हैं। जो लोग बैंकों से क़र्ज़ लेकर व्यापार करते हैं वे बैंक को उस रक़म पर ब्याज देते हैं और इस ब्याज का निर्धारण व्यापार की सफलता या असफलता के आधार पर नहीं होता, बल्कि मात्र समय के आधार पर होता है। अतः इस वृद्धि के ‘रिबाउन-नसिया’ होने में कोई शक नहीं है, जो बैंक क़र्ज़ लेनेवालों से वुसूल करता है।
कुछ लोगों को शुरू-शुरू में यह संकोच था कि अगर ‘सरफ़ी क़र्ज़ों’ (आम ख़र्च के लिए लिए गए क़र्ज़ों) पर अतिरिक्त रक़म वुसूल की जाए तो वह तो ब्याज है, लेकिन अगर व्यापारिक क़र्ज़ों पर अतिरिक्त रक़म वुसूल की जाए तो वह ब्याज नहीं है। लेकिन यह बात कहनेवाले यह हक़ीक़त भूल जाते हैं कि आज तक किसी बैंक ने कोई एक रुपये का सरफ़ी क़र्ज़ भी बिना ब्याज के किसी को नहीं दिया। बैंकों की पारम्परिक व्यवस्था में यह धारणा ही मौजूद नहीं है कि वह सरफ़ी और ग़ैर-सरफ़ी, व्यापारिक और अव्यापारिक, उत्पादक और अनुत्पादक क़र्ज़ों में फ़र्क़ करें। उनके यहाँ क़र्ज़ केवल क़र्ज़ है और हर क़र्ज़ लेनेवाला उस पर बढ़ी हुई रक़म का भुगतान करने पर मजबूर है।
कुछ लोगों को यह ख़याल पता नहीं कहाँ से पैदा हो गया है कि अगर क़र्ज़ लेनेवाला ग़रीब और ज़रूरतमंद है, उससे अगर ब्याज लिया जा रहा है तो नाजायज़ है, लेकिन अगर वह ज़रूरतमंद नहीं है तो फिर उससे ली जानेवाली अतिरिक्त रक़म ब्याज नहीं है। हालाँकि शरीअत में कहीं भी इस बढ़ोतरी के हराम होने को क़र्ज़ लेनेवाले की ज़रूरतमंदी या सम्पन्नता से जोड़ा नहीं गया। क़र्ज़ क़र्ज़ है। इसमें क़र्ज़ लेनेवाला ज़रूरतमंद हो या हैसियतवाला हो, यह एक असम्बन्धित बहस है। बैंक ज़रूरतमंद है या नहीं है, क़र्ज़ लेनेवाला क़र्ज़ लेने का मुहताज है कि नहीं है, यह सिरे से एक असम्बन्धित सवाल है। बैंक में जो रक़में रखवाई जाती हैं उनकी हैसियत क़र्ज़ की है और उन पर क़र्ज़ ही के आदेश जारी होंगे और चूँकि क़र्ज़ पर कोई वृद्धि वुसूल करना शरीअत के अनुसार ब्याज है इसलिए इस रक़म को ब्याज ही समझा जाएगा।
यह बहस 1855, 1856 से मुस्लिम जगत् में शुरू हुई और एक लम्बे अरसे तक लगभग 75 साल या सौ साल जारी रही। बहुत-से लोग जो ब्याज आधारित व्यवस्था से जुड़े थे या पश्चिमी धारणाओं से प्रभावित थे, जिनको पश्चिम के भौतिक विकास की चकाचौंध में वहाँ की कमज़ोरियाँ या ख़राबियाँ महसूस नहीं होती थीं, वे बैंक इंटरेस्ट को ब्याज मानने में एक लम्बे अर्से तक झिझक महसूस करते रहे। ऐसे कुछ लोगों का सम्बन्ध भारतीय उपमहाद्वीप से भी था, उदाहरणार्थ हमारे मशहूर उर्दू साहित्यकार और नॉवेल लेखक डिप्टी नज़ीर अहमद, हमारे प्रसिद्ध पत्रकार और संवाददाता मौलाना ज़फ़र अली ख़ाँ, अरब जगत् के प्रसिद्ध पत्रकार और मुफ़्ती मुहम्मद अब्दा के पवित्र क़ुरआन के दर्स (पाठ) पर आधारित टीका के संकलनकर्ता सैयद रशीद रज़ा और इस तरह के कुछ दूसरे लोगों को यह सन्देह रहा कि बैंक इंटरेस्ट को ‘रिबा’ नहीं समझना चाहिए और यह ‘रिबा’ नहीं है। लेकिन मुस्लिम जगत् के अधिकतर विद्वानों और ज्ञानवान लोगों की बहुत बड़ी संख्या इस मामले में अपना ज़ेहन हमेशा से स्पष्ट रखती चली आ रही है कि बैंक इंटरेस्ट ‘रिबा’ है और शरीअत के अनुसार हराम है।
यह बात मुस्लिम जगत् में विद्वान निजी तौर पर भी कहते रहे हैं कि बैंक इंटरेस्ट ‘रिबा’ है। भारतीय उपमहाद्वीप के आधुनिकतम विद्वानों के फ़तवे इस मामले में मौजूद हैं। मुस्लिम जगत् की सामूहिक फ़तवा देनेवाली संस्थाएँ भी इस मामले में एक राय हैं कि बैंक इंटरेस्ट ‘रिबा’ है। सन् 1965 में जामिआ अज़हर के ‘मजमउल-बुहूस अल-इस्लामिया’ ने बैंक इंटरेस्ट के ‘रिबा’ होने के बारे में स्पष्ट और दोटूक राय दे दी थी। इस इजतिमा के 75 भागीदारों ने, जिसमें पूरे मुस्लिम जगत् के बड़े-बड़े विद्वान थे, सहमति से यह क़रार दिया था कि बैंक इंटरेस्ट ‘रिबा’ है और हराम है। इसके साथ-साथ ‘मजमउल-बुहूस अल-इस्लामिया’ ने इसी इजतिमा में बैंकों के विभिन्न मामलों का जायज़ा लेकर कुछ मामलों को जायज़ क़रार दिया और बैंकों की कुछ ज़िम्मेदारियों और व्यस्तताओं के बारे में यह क़रार दिया कि यह शरई रूप से जायज़ हैं और यह काम बैंकों या किसी और संस्थाओं के ज़रिए किए जाने चाहिएँ। यह बात कि मुस्लिम जगत् में इस्लामी अर्थव्यवस्था के लागू होने की बात जब भी हुई उसका आरम्भ इस्लामी बैंकिंग से हुआ, उसकी एक बड़ी वजह तो यह है कि बैंकिंग की व्यवस्था आज के दौर में इतनी महत्वपूर्ण हो गई है और बैंकिंग व्यवस्था की हैसियत ऐसी बुनियादी हो गई है कि इसका सुधार किए बिना शेष पहलुओं का सुधार तुलनात्मक रूप से मुश्किल काम है। इसलिए मुस्लिम जगत् में जहाँ-जहाँ इस्लामी बैंकिंग या इस्लामी अर्थव्यवस्था पर चर्चा हुई तो वहाँ सुधारों का आरम्भ इस्लामी बैंकिंग से हुआ। पाकिस्तान में, पाकिस्तान के अलावा ईरान, सूडान और कई मुस्लिम देशों में इस्लामी बैंकिंग पर ध्यान देने की बड़ी वजह यही है।
पाकिस्तान में इस्लामी बैंकिंग का इतिहास इतना ही पुराना है जितना पाकिस्तान का इतिहास, जैसा कि कल या परसों की चर्चा में बताया जा चुका है। पाकिस्तान के नेताओं का पहले दिन से यह बुनियादी कमिटमेंट था कि देश की अर्थव्यवस्था से ‘रिबा’ को जल्द-से-जल्द समाप्त कर दिया जाएगा। यह बात पाकिस्तान के तमाम संविधानों में लिखी गई। उन संविधानों में भी कही गई जो लागू नहीं हो सके। संवैधानिक ड्राफ़्ट ही की हैसियत तक सीमित रहे। सन् 1952 में ख़्वाजा नाज़िमुद्दीन द्वारा पेश किया गया ड्राफ़्ट, सन् 1954 में चौधरी मुहम्मद अली बोगरा का लगभग स्वीकृत संविधान, सन् 1956 का संविधान, 1962 का संविधान और हमारा वर्तमान 1973 का संविधान, इन सबमें यह बात स्पष्ट रूप से लिखी हुई है कि राज्य की ज़िम्मेदारियों में ब्याज और ‘रिबा’ की समाप्ति भी शामिल है। चुनाँचे ‘रिबा’ की समाप्ति की जब भी बात हुई और मामलात तुलनात्मक रूप से गम्भीरता से आगे बढ़ने शुरू हुए तो बैंक इंटरेस्ट के विकल्पों की चर्चा भी हुई, जिनमें से कुछ की तरफ़ मैं पहले इशारा कर चुका हूँ।
इन विकल्पों में एक विकल्प ‘बैए-मुराबहा’ भी प्रस्तावित किया गया जो वास्तव में बैंक इंटरेस्ट का विकल्प नहीं था और न ‘बैए-मुराबहा’ की हैसियत पूँजी निवेश के किसी तरीक़े की थी। ‘बैए-मुराबहा’ तो क्रय-विक्रय की, ‘बैअ’ का एक प्रकार है जिसको कुछ विद्वानों ने शायद इसलिए प्रस्तावित किया था कि एक अन्तरिम समय में, आरम्भिक चरण में बैंकों को अपने मामलों को परिवर्तित करके इस्लामी रुख़ पर डालने में आसानी रहे। बज़ाहिर बैंक इंटरेस्ट और ‘बैए-मुराबहा’ एक जैसे मालूम होते हैं। इस ज़ाहिरी समरूपता के कारण कुछ लोगों को यह कहने का मौक़ा मिलता है कि वर्तमान इस्लामी बैंकिंग मात्र एक धोखा है और कुछ शब्दावलियों के पर्दे में वही प्राचीन व्यवस्था जारी है। यह बद-गुमानी दुरुस्त नहीं है। अगरचे बैंकिंग की व्यवस्था के पूर्ण सुधार और शरीअत के आदेशों की रौशनी में व्यवस्था के पूरे परिवर्तन के लिए ख़ासा लम्बा वक़्त और इजतिमाई कोशिशें दरकार हैं। और उन परिवर्तनों का बड़ा भाग अभी तक व्यवहार में नहीं आ सका है। लेकिन यह भी हक़ीक़त है कि परिवर्तन की प्रक्रिया शुरू हो चुकी है। यह परिवर्तन मुस्लिम जगत् में कहीं तुलनात्मक रूप से तेज़ रफ़्तारी से हुआ है, कहीं ज़्यादा गम्भीरता से हुआ है और कहीं उसकी गति सुस्त रही है।
यह बात हम पाकिस्तानवालों के लिए मूल महत्व रखती है कि इस मामले में हमारा रवैया अगुआकार का होना चाहिए था और अतीत में नेतृत्ववाला था। मुस्लिम जगत् पाकिस्तान के अनुभवों से इस्तिफ़ादा करता था। पाकिस्तान में होनेवाली पहल मुस्लिम जगत् पर प्रभाव डालती थी। लेकिन हमारे यहाँ विद्वानों की कोताही, प्रतिष्ठित इस्लामी विद्वानों द्वारा इस ओर ध्यान न दिया जाना, पेशावर मौलवियों की सियासत बाज़ी, सरकारों की अयोग्यता और कुछ ज़िम्मेदारों की लापरवाही की वजह से अब हमारी हैसियत नेतृत्व की नहीं रही, बल्कि शायद अब तो इस मैदान में हमारी हैसियत गम्भीर पैरोकार की भी नहीं रही। मुस्लिम जगत् के कई देशों में जो पहल हो रही है वह हमसे बहुत ज़्यादा है। अब मुस्लिम जगत् के कई छोटे-छोटे देश इस्लामी बैंकिंग और इस्लामी अर्थव्यवस्था के अभियान में पाकिस्तान से बहुत आगे निकल चुके हैं।
बहरहाल बात ‘मुराबहा’ की हो रही थी। ‘मुराबहा’ दरअस्ल ‘बैअ’ का एक प्रकार है जिसको शरीअत ने जायज़ क़रार दिया है। “और अल्लाह ने ‘बैअ’ को हलाल किया है और ‘रिबा’ को हराम..” (क़ुरआन, 2:275) ‘रिबा’ का विकल्प व्यापार है और ‘मुराबहा’ व्यापार की एक क़िस्म है। ‘मुराबहा’ में वास्तविक चीज़ की ‘बैअ’ होती है। कोई वास्तविक परिसम्पत्ति बेची जाती है। जबकि बैंक इंटरेस्ट में ऐसा नहीं होता। एक बड़ा बुनियादी फ़र्क़ तो बैंक इंटरेस्ट और ‘मुराबहा’ में यह है। दूसरा बड़ा फ़र्क़ यह है कि ‘मुराबहा’ में बाए (बेचनेवाला) उस चीज़ का ज़मानती होता है जो वह बेचता है, अगरचे एक हद तक ही ज़मानती होता है, लेकिन बहरहाल वह ज़मानती है। बैंक इंटरेस्ट में पूँजी देनेवाला पूँजी की ज़िम्मेदारी बर्दाश्त नहीं करता। बैंक इंटरेस्ट में जिसने पूँजी दी है, उदाहरणार्थ बैंक है, वह अब पूँजी का ज़मानती नहीं है, लाभ-हानि का ज़िम्मेदार नहीं है। लाभ-हानि का ज़िम्मेदार सिर्फ़ क़र्ज़ लेनेवाला होता है। बैंक को तो हर हालत में अस्ल पूँजी भी पूरी-की-पूरी वापस मिलेगी और लाभ भी मिलेगा। यह चीज़ ‘बैए-मुराबहा’ से बैंक इंटरेस्ट को अलग करती है। तीसरी बड़ी बात यह है कि ‘बैए-मुराबहा’ का जो ‘दैन’ है वह क्रय-विक्रय के योग्य नहीं होता, सिवाय यह कि वास्तविक क़ीमत यानी पार वैल्यू पर हो। जबकि बैंक इंटरेस्ट का ‘दैन’ पूरी तरह क्रय-विक्रय के योग्य है। जो दस्तावेज़ात आजकल क्रय-विक्रय के योग्य मानी जाती हैं उनमें से ‘दैन’ की दस्तावेज़ात भी हैं, बल्कि जितना व्यापार लेन-देन का ‘दैन’ की दस्तावेज़ात पर हो रहा है, वह अस्ल परिसम्पत्तियों के आधार पर नहीं हो रहा।
आज पूरी दुनिया में अधिकतर व्यापार काग़ज़ी क़र्ज़ों और ‘दैन’ की दस्तावेज़ात का ही हो रहा है और आधुनिक काल के जो आर्थिक संकट एक के बाद एक पैदा हो रहे हैं उनकी बड़ी वजह भी यही है। पश्चिमी दुनिया में जो हो रहा है, इससे पहले सुदूर पूर्व में हुआ था, अभी हाल ही में दुबई में सामने आया है। इन सब व्यापारिक और आर्थिक संकटों की दूसरी वजह यह है कि इन सब अर्थव्यवस्थाओं का सारा व्यापार विशुद्ध रूप से क़र्ज़ के और काग़ज़ी क़र्ज़ों के आधार पर क़ायम है। जिस कारोबार की बुनियाद ठोस मालों पर हो, वास्तविक व्यापार पर हो, वास्तविक उद्योग पर हो तो वह व्यापार आसानी से नहीं बैठता। अगर बुनियाद कमज़ोर हो, काग़ज़ी हो तो थोड़े-से हेर-फेर से मामूली परिवर्तन के नतीजे में पूरी इमारत बैठ जाती है।
इसी लिए इस्लामी बैंकिंग के विशेषज्ञ शुरू से यह कहते रहे हैं कि इस्लामी बैंकिंग के लिए ज़रूरी है कि इसके मूल लक्ष्य ‘मुज़ारबा’ और ‘मुशारका’ पर क्रियान्वयन हो। बैंकिंग की सारी गतिविधियाँ दरअस्ल ‘मुज़ारबा’ या ‘मुशारका’ के आधार पर होनी चाहिएँ जिनमें मूल धारणा लाभ-हानि में भागीदारी की है। जिनका मूलोद्देश्य धन-दौलत का गठन और वास्तविक व्यापार की प्राप्ति है। वास्तविक व्यापार की उपलब्धता और बढ़ावा वास्तविक औद्योगीकरण का वुजूद वास्तविक विकास का आश्वासन दिलाने और सबसे बढ़कर यह कि पूँजियों यानी assets का गठन और विकास और विस्तार ही ‘मुज़ारबा’ और ‘मुशारका’ के अनिवार्य परिणाम हैं। लेकिन अफ़सोस की बात यह है कि अभी तक इस्लामी बैंकिंग कम-से-कम पाकिस्तान की हद तक ‘मुज़ारबा’ और ‘मुशारका’ के आधार पर पूरे तौर पर क़ायम नहीं हो सकी। अब भी पाकिस्तान में इस्लामी बैंकों के मामलात का बड़ा भाग, कितना भाग यह कहना दुश्वार है, लेकिन बहुत बड़ा भाग ‘बैए-मुराबहा’ ही के आधार पर काम कर रहा है।
जहाँ तक ‘मुज़ारबा’ या ‘मुशारका’ का सम्बन्ध है उनके बारे में बैंकों की तरफ़ से कुछ और मुश्किलों की निशानदेही की जाती है। बैंकों का कहना यह है कि देश में ईमानदारी की कमी है। जो लोग व्यापार या उद्योग के नाम पर बैंकों से रक़में लेकर जाएँगे और उन रक़मों से व्यापार या उद्योग का काम करना चाहेंगे वे बाद में यह दावा करेंगे कि उनको नुक़सान हो गया है, उनका उद्योग सफल नहीं रहा। इसलिए अब बैंक को इस नुक़सान में हमारे साथ शरीक होना चाहिए, जैसा कि वह लाभ में शरीक होना चाहता था। इसका नतीजा यह निकलेगा कि बैंकों की सारी पूँजी डूब जाएगी। यह आशंका बिलकुल उचित है, यह बात भी दुरुस्त है, यह बहाना भी अपनी जगह वज़न रखता है, लेकिन इस बहाने को दूर करने के कुछ उपाय भी हर दौर में अपनाए गए हैं।
हर दौर में यह इच्छा कुछ इंसानों में पैदा होती रही है कि वे किसी तरह ग़लतबयानी करके दूसरों की दौलत हथिया लें। हेराफेरी करनेवाले और दूसरों की दौलत प्राप्त करने की इच्छा रखनेवाले हर दौर में रहे हैं, हर देश में रहे हैं, हर इलाक़े में रहे हैं। लेकिन इसकी वजह से कहीं भी क़ानून और व्यवस्था ने यह कहकर हथियार नहीं डाले कि चूँकि हमारे इलाक़े में ईमानदारी की कमी है इसलिए हम फ़ुलाँ क़ानून को ख़त्म कर देते हैं, या हम फ़ुलाँ काम नहीं कर सकते। इस बहाने या कमज़ोर बहाने की वजह से बैंक और दूसरी संस्थाएँ ‘मुज़ारबा’ और ‘मुशारका’ पर क्रियान्वयन करने में संकोच करती हैं। दूसरी तरफ़ हमारी व्यापारिक संस्थाएँ उद्योग, कम्पनियाँ और बड़े व्यापारी लोग दो-दो हिसाबात रखने पर आग्रह करते हैं, वास्तविक हिसाब अपने लिए और दूसरा फ़र्ज़ी हिसाब सरकार के कारिंदों के लिए। कुछ लोगों का कहना यह भी है कि अगर ‘मुशारका’ और ‘मुज़ारबा’ पर आग्रह किया गया तो हमारी व्यापारिक संस्थाएँ तीन-तीन हिसाब रखना शुरू कर देंगी। तीसरा कारोबारी साझेदारों के लिए जिनको यह दिखाया जाएगा कि व्यापार में घाटा हो गया।
तीसरी बड़ी मुश्किल जिसका बैंक इज़हार करते हैं वह विभिन्न दक्षताओं में कमी या दक्षता न होना है। बैंकों का कहना यह है कि हमारे पास जब कोई व्यक्ति क़र्ज़ लेने के लिए आएगा या किसी व्यापार या उद्योग में हमें साझेदारी का आमंत्रण देगा तो हमारे पास इस व्यापार या उद्योग की दक्षता उपलब्ध नहीं होगी और हमारे लिए यह निर्धारित करना सम्भव नहीं होगा कि जिस व्यापार या उद्योग के लिए हमसे रक़म ली जा रही है उसमें वाक़ई इतने लाभ की सम्भावना है या नहीं है, वह वाक़ई चलनेवाला व्यापार है कि नहीं है, चूँकि हमारे पास यह दक्षता मौजूद नहीं है इसलिए हम किसी ऐसे काम के लिए रक़म नहीं दे सकते जिसके अंजाम का हमें अंदाज़ा न हो।
यह बात भी बैंकों की वज़नी मालूम होती है, लेकिन इस समस्या का भी हल मौजूद है। दक्षताओं की प्राप्ति के आज दुनिया में जो साधन हैं वे पाकिस्तान में भी अपनाए जा सकते हैं। दुनिया के हर देश में हर तरह की दक्षताओं के बारे में सलाहकार संस्थाएँ सलाहकार कम्पनियाँ, बल्कि बड़े-बड़े संगठन क़ायम हैं जिनके यहाँ हर तरह के मामलों के विशेषज्ञ मौजूद होते हैं और जिस व्यक्ति को किसी महत्वपूर्ण और पेचीदा टेकनिकल मामले में मश्वरा करना हो वह इन संस्थाओं से सम्पर्क करता है और उनके विशेषज्ञों से मश्वरा करता है और उसके आधार पर व्यापार करता है। आज दुनिया में अरबों-खरबों डॉलर के व्यापार इसी तरह की मंत्रणाओं के आधार पर हो रहे हैं। इन सलाहकारों ने न कभी धोखा दिया, न ग़लत मश्वरा दिया, और न दक्षताओं की कमी की वजह से इस व्यापार में कमी आई। अगर दुनिया में यह काम सुविधा के साथ हो सकता है और एक हद तक पाकिस्तान में भी हो रहा है तो इस्लामी बैंकिंग के मामले में क्यों नहीं हो सकता।
चौथी बड़ी समस्या यह है कि जब बैंकों से कोई व्यक्ति या संस्था क़र्ज़ वुसूल करने के लिए आती है या उनको अपने व्यापार या उद्योग में साझेदारी का आमंत्रण देता है, किसी व्यापार या उद्योग में रक़म लगाने का प्रस्ताव पेश करता है तो उसके साथ वह एक पूरी रिपोर्ट लेकर आता है जिसको फ़ीज़िबिलिटी रिपोर्ट कहा जाता है। इसका उद्देश्य यह बताना होता है कि यह प्रस्ताव जो हम लेकर आए हैं पूरे तौर पर कलात्मक बुनियादों पर संकलित किया गया है और कलात्मक दृष्टि से यह पूरे तौर पर व्यावहारिक है। इस पर क्रियान्वयन की कार्य-प्रणाली यह होगी। और इस क्रियान्वयन के नतीजे में ये परिणाम सामने आएँगे। इतना लाभ हो सकता है। इस सम्भावित लाभ में से इतना हम साझेदारों को अदा करेंगे, और इतना ख़ुद रखेंगे और इतना महत्वपूर्ण बैंक को बतौर वकील के यानी एजेंट भुगतान करेंगे। बैंकों को शिकायत यह है कि हमारे यहाँ जब कोई व्यक्ति बैंकों से रक़म लेने आता है तो बड़ी प्रभावकारी और प्रभावित करनेवाली रिपोर्ट लेकर आता है। बाद में उस पर क्रियान्वयन की वही कैफ़ियत होती है जो हमारे देश में आम रवैया है। जो व्यक्ति रक़म लेकर जाता है, वह कुछ साल गुलछर्रे उड़ाने के बाद आता है, बैंकों को दरख़ास्त देता है कि मेरा उद्योग तो नहीं चला, मेरे व्यापार में तो घाटा हो गया। इस सारी प्रक्रिया की हैसियत चूँकि एक वादे की है और फ़िक़्ह हनफ़ी के अनुसार किसी वादे का पूरा करना अदालती और क़ानूनी तौर पर अनिवार्य नहीं होता, इसलिए इस फ़ीज़िबिलिटी रिपोर्ट में किए गए वादों की कोई क़ानूनी हैसियत नहीं है।
इस समस्या का हल कुछ अरब देशों में विद्वानों ने प्रस्तावित किया है। उन्होंने फ़िक़्ह मालिकी से दलील लेते हुए यह कहा है कि अगर किसी व्यक्ति के वादे के आधार पर कोई व्यक्ति कोई ऐसा काम करे जो वह न करता, अगर उससे यह वादा न किया जाता और वह वादा बाद में झूठा साबित हो तो वादा करनेवाला इस नुक़सान की भरपाई करने का पाबंद है। इसलिए अब अरब देशों में आम तौर पर राय यह है कि फ़ीज़िबिलिटी रिपोर्ट में जो कुछ कहा गया है इसको फ़ाइनल कमिटमेंट समझा जाएगा और इसकी क़ानूनी और अदालती पाबंदी लाज़िमी होगी, सिवाय यह कि ज़िम्मेदार पक्ष, यानी उद्यमी (Entrepreneur) यह साबित करे कि जिन कारणों से वह व्यापार या उद्योग कामयाब नहीं हुआ वे उसके बस से बाहर थे। फिर यह एक हक़ीक़त पर आधारित सवाल होगा। इस पर अदालतें ग़ौर करेंगी, गवाहियों और सुबूतों के आधार पर मामलात तय किए जाएँगे।
पाँचवीं बड़ी समस्या ‘मुशारका’ और ‘मुज़ारबा’ के सिलसिले में बैंक यह बताते हैं कि बैंक प्रत्यक्ष रूप से कोई व्यापार नहीं कर सकता। अगर बैंक प्रत्यक्ष रूप से व्यापार कर सकते तो दूसरों को रक़म देने के बजाय वे ख़ुद इंडस्ट्री और उद्योग लगाते। ख़ुद व्यापार या खेती या दूसरी योजनाओं में पूँजी निवेश करते और उससे होनेवाले लाभ का एक भाग ‘रब्बुल-माल’ को यानी खातेदारों को अदा करते और एक भाग ख़ुद बतौर ‘मुज़ारिब’ रखते। बैंक यह मजबूरी बयान करते हैं कि बैंकिंग के क़ानूनों, प्रबन्धन सम्बन्धी अनुभवों और व्यापारिक रवैये और तौर-तरीक़े, उनमें से किसी चीज़ के अनुसार वे प्रत्यक्ष रूप से व्यापार में भाग नहीं ले सकते। दुनिया के क़ानून आम तौर पर बैंकों को प्रत्यक्ष रूप से व्यापार करने की अनुमति नहीं देते। बैंक की परिभाषा ही यह की जाती है कि यह वह संस्था है जो क़र्ज़ों और क्रय-विक्रय योग्य दस्तावेज़ात का व्यापार करती हो। अब चूँकि बैंक की परिभाषा ही यह है कि वह क़र्ज़ों का व्यापार करता है, क़र्ज़ों में व्यापार करता है, इसलिए वह परिसम्पत्तियों का व्यापार नहीं कर सकता।
यह बहाना सम्भव है अतीत में कोई वज़न रखता हो, आज वज़न नहीं रखता। अव्वल तो पाकिस्तान के क़ानूनों की हद तक बहुत कुछ परिवर्तन हुए हैं। स्टेट बैंक ऑफ़ पाकिस्तान के क़ानूनों में परिवर्तन हुए हैं। कम्पनियों के आर्डेनेंस में परिवर्तन होते हैं। जिनके अनुसार बैंकों को बड़ी हद तक कम-से-कम इस्लामी बैंकों को उन शर्तों से मुक्त कर दिया गया है जो पारम्परिक बैंकिंग पर लागू हैं। इसके अलावा ख़ुद पश्चिमी दुनिया में ऐसी संस्थाएँ वुजूद में आने लगी हैं जहाँ बैंकिंग भी हो रही है और व्यापार भी हो रहा है। जर्मनी में मरचैंट बैंकिंग का प्रयोग बहुत सफल है। भारत में भी इस पर क्रियान्वयन हुआ है। जर्मनी और भारत और कई और दूसरे देशों के अनुभवों पर ज्ञानपरक काम भी हुआ है, किताबें लिखी गई हैं, जिनमें मरचैंट बैंकिंग के इस पूरे प्रयोग पर ठोस अंदाज़ में विचार व्यक्त किये गये हैं। अगर मरचैंट बैंकिंग का यह प्रयोग जर्मनी जैसे देश में, भारत जैसी बड़ी अर्थव्यवस्था में सफल हो सकता है तो आख़िर इस्लामी बैंकिंग के लिए इसको अपनाने में क्या रुकावट है।
आज से कुछ साल पहले बैंकों के लिए बतौर holding company के काम करना मुश्किल बताया जाता था। अब बैंक बतौर holding company के भी काम कर सकते हैं। अपने अधीन कई संस्थाएँ क़ायम कर सकते हैं। इस काम के लिए क़ानूनों में पाई जानेवाली अधिकतर रुकावटें अब समाप्त हो गई हैं। मान लीजिए, अगर ये रुकावटें मौजूद हों, मान लीजिए अगर यह सब काम न हो सकता हो तो भी पश्चिमी दुनिया में ऐसे अनुभव हुए हैं जिनसे ‘मुज़ारबा’ और ‘मुशारका’ के मामले में फ़ायदा उठाया जा सकता है। पश्चिमी दुनिया में venture capital के नाम से व्यापार की नई शक्लें सामने आई हैं। venture capital लगभग वही चीज़ है जिसको हम ‘मुज़ारबा’ कहते हैं। venture capital में एक sleeping partner होता है जो हमारे ‘रब्बुल-माल’ के समान है। एक ज़िम्मेदार पक्ष यानी उद्यमी (Entrepreneur) होता है जो मुज़ारिब की जगह पर होता है। इन दोनों का सम्बन्ध ऐसा ही है जैसा ‘रब्बुल-माल’ और ‘मुज़ारिब’ में होता है। इसलिए मेरा निजी ख़याल यह है जिसका मैं कई बार ज़िक्र कर चुका हूँ कि venture capital के अनुभवों से फ़ायदा उठाते हुए ‘मुज़ारबा’ की व्यवस्था को सफलता के साथ अपनाया जा सकता है।
इन कुछ प्रशासनिक प्रकार के मामलों और मुश्किलों के साथ-साथ कुछ फ़िक़ही और क़ानूनी समस्याएँ भी हैं जो आधुनिक अर्थव्यवस्था के सामने हैं, जिनका इस्लामी अर्थव्यवस्था के लागू होने से पहले हल किया जाना और इस हल पर मतैक्य प्राप्त किया जाना ज़रूरी है। एक महत्वपूर्ण समस्या तो सीमित ज़िम्मेदारी और शख़्सियते-एतिबारी की थी। इस पर तो अब लगभग मतैक्य हो गया है कि इस्लामी शरीअत शख़्सियते-एतिबारी की धारणा को स्वीकार करती है। आधुनिक काल के फ़ुक़हा (इस्लामी धर्मशास्त्रियों) की बड़ी संख्या की यही राय है। बीसवीं शताब्दी के बड़े मशहूर फ़क़ीह और पहली पंक्ति के क़ानूनदाँ मुस्तफ़ा अहमद ज़रक़ा का ख़याल था कि शख़्सियते-एतिबारी की धारणा फ़िक़्हे-इस्लामी में पहले दिन से मौजूद है। वे उसके लिए बैतुल-माल और वक़्फ़ की मिसाल दिया करते थे कि वक़्फ़ के मुतवल्ली की ज़िम्मेदारी वक़्फ़ की ज़िम्मेदारियों तक सीमित होती है। इसी तरह बैतुल-माल के मुतवल्ली की ज़िम्मेदारी बैतुल-माल के अम्वाल तक सीमित है, उसकी ज़ात तक उसका असर नहीं होता। उदाहरणार्थ यानी अगर बैतुल-माल के मुतवल्ली ने बैतुल-माल के लिए कोई क़र्ज़ लिया है और वह क़र्ज़ बैतुल-माल अदा नहीं कर सका तो इस क़र्ज़ के भुगतान के लिए क़र्ज़ देनेवालों को मुतवल्ली की निजी जायदाद पर नज़र उठाने की इजाज़त नहीं होगी। इसलिए कि यहाँ मुतवल्ली की ज़िम्मेदारी बैतुल-माल के मालों तक सीमित है और उस मामले तक सीमित है जो उसने बैतुल-माल के लिए किया है। यह आदेश स्पष्ट रूप से शख़्सियते-एतिबारी और सीमित ज़िम्मेदारी दोनों धारणाओं पर मबनी है। बैतुल-माल का वुजूद मुतवल्ली की शख़्सियत से अलग समझा जाता है। आज एक व्यक्ति मुतवल्ली है, कल दूसरा व्यक्ति मुतवल्ली होगा। लेकिन बैतुल-माल के मामलात, बैतुल-माल के हुक़ूक़, बैतुल-माल की आमदनी, किराया वुसूल करना, यह मामलात मुतवल्ली अंजाम दिया करता था। इसलिए एक स्तर पर शख़्सियते-एतिबारी की धारणा भी मौजूद है और सीमित ज़िम्मेदारी की धारणा भी मौजूद है। यह आधुनिक काल के फ़ुक़हा में से अधिकतर की राय है। कुछ लोग इससे सहमत नहीं हैं। चुनाँचे सीरिया के मशहूर विद्वान और फ़क़ीह शैख़ सईद रमज़ान अलबूती की राय में शख़्सियते-एतिबारी, और सीमित ज़िम्मेदारी की फ़िक़्हे-इस्लामी में कोई धारणा नहीं। उनकी राय में ये दोनों धारणाएँ फ़िक़्हे-इस्लामी के लिए अस्वीकार्य हैं।
तीसरी महत्वपूर्ण समस्या फ़्यूचर सेल्ज़ की है, जिसके आजकल बहुत-से रूप प्रचलित हैं। एक दृष्टि से शरीअत में फ़्यूचर की धारणा कुछ शर्तों के साथ स्वीकार्य है। अगर फ़्यूचर सेल ‘बैए-सलम’ या ‘अक़्दे-इस्तिसना’ की सीमाओं के अंदर हो, यानी वह फ़्यूचर सेल जिसमें ‘ग़रर’ या ‘क़िमार’ न पाया जाता हो, वह जायज़ है। जिस सेल में ‘ग़रर’ या क़िमार या दोनों पाए जाएँगे वह जायज़ नहीं होगी। लेकिन यह मामला उतना सादा नहीं है कि एक दो वाक्यों से हल हो जाए। आजकल फ़्यूचर सेल का दायरा इतना फैला दिया गया है और फ़्यूचर सेल की इतनी पेचीदा और विभिन्न शक्लें हो गई हैं कि उनमें से हर एक के बारे में अलग-अलग यह तय करना पड़ेगा कि यह ‘बैए-सलम’ की सीमाओं के अंदर है, यह ‘बैए-सलम’ की सीमाओं से बाहर है, इसमें यह पाया जाता है या नहीं पाया जाता, ‘क़िमार’ पाया जाता है या नहीं पाया जाता, इसमें ‘बैअ’ पर क़ब्ज़ा ख़रीदनेवाले का हो गया है कि नहीं। या “तब तक न बेचो जब तक तुम्हारे क़ब्ज़े में न आ जाए” के दायरे में आता है या नहीं, ये समस्याएँ इतनी आसान नहीं हैं इन पर विद्वानों को ध्यान देने की ज़रूरत है।
फ़्यूचर सेल की एक शक्ल ग़ायब सौदों की है कि सौदा आपके पास मौजूद नहीं है। ग़ायब है, न आपके क़ब्ज़े में है न मिल्कियत में है, लेकिन उसके सौदे हो रहे हैं, क्रय-विक्रय भी हो रहा है। इसकी अधिकतर सूरतें नाजायज़ होंगी। Open Market Operations जिन मामलों को कहा जाता है जो बैंक विस्तृत पैमाने पर करते हैं और हर देश में करते हैं, उनमें से कुछ सूरतें नाजायज़ हैं। इसलिए कि उनमें बिलों की डिस्काउंटिंग होती है। बिलों की डिस्काउंट की बहुत-सी सूरतें वे हैं जो शरीअत में जायज़ नहीं हैं।
ये वे मामलात हैं जिनका इस्लामी अर्थव्यवस्था को आज सामना करना पड़ रहा है। उनमें से कुछ की तरफ़ मैं पहले भी इशारा कर चुका हूँ। जिन लोगों ने शुरू-शुरू में वर्तमान बैंक के ब्याज आधारित कारोबारों के इस्लामी विकल्प प्रस्तावित किए थे, उन्होंने ज़्यादा ज़ोर ‘मुज़ारबा’, ‘मुशारका’, ‘बैए-सलम’, ‘अक़्दे-इस्तिसना’, ‘इजारा’, ‘बैए-मुराबहा’ और ‘बैए-मुवज्जल’ पर दिया था। ‘मुज़ारआ’ और ‘मुसाक़ात’ को भी ब्याज के इस्लामी विकल्प के तौर पर इस्तेमाल किया जा सकता है। उनमें से हर एक के बारे में बहुत तफ़सील से काम हुआ है और विस्तृत पैमाने पर ऐसा लिट्रेचर सामने आ गया है जो आजकल के तक़ाज़ों के अनुसार, आजकल की आर्थिक और व्यापारिक शब्दावलियों में संकलित हुआ है। इस लिट्रेचर में फ़िक़्ह के आदेशों को बहुत विस्तार के साथ संकलित कर दिया गया है। चुनाँचे ‘मुज़ारबा’, ‘मुशारका’, ‘सलम’, ‘इजारा’, ‘मुराबहा’ वग़ैरा, इन सब पर दर्जनों किताबें और सैंकड़ों लेख लिखे जा चुके हैं। यह काम ज़्यादा-तर तो अरबी में हुआ है। इसके बाद किसी हद तक अंग्रेज़ी में भी लाभकारी काम हुआ है और बहुत-सी ज्ञानपरक सामग्री सामने आई है।
उर्दू में इन विषयों पर ज़्यादा काम नहीं हुआ है। प्राचीन फ़िक़ही किताबें जो उर्दू में अनुवाद हुई हैं, जो हाल ही में विस्तृत पैमाने पर प्रकाशित हुई हैं वे इस सन्दर्भ में ज़्यादा लाभकारी साबित नहीं होतीं। इसलिए कि वे प्राचीन मुहावरे और प्राचीन शैली में लिखी गई थीं। फ़िक़्ह की किताबों का अंदाज़ विभिन्न जुज़इयात (छोटे-छोटे मसलों का विवरण) को अलग-अलग बयान करने का है। वहाँ कुल्लियात (सिद्धांतों) के तौर पर मौलिक नियमों को बयान करके बतौर मिसाल एक दो जुज़इयात बयान करने का तरीक़ा नहीं है। जिस ज़माने में ये किताबें लिखी गई थीं उस ज़माने के लिहाज़ से फ़ुक़हा ने यह उचित समझा कि जुज़इयात ज़्यादा-से-ज़्यादा कल्पना करके बयान करें। उन्होंने अपने ज़माने में प्रचलित मामलों की जुज़इयात सोच-सोचकर बयान कीं। आज उनमें से बहुत-सी जुज़इयात काम नहीं आ सकेंगी। इसलिए कि आज वे जुज़इयात नहीं पाई जातीं। आज नई जुज़इयात सामने आ गई हैं। इसलिए एक ग़ैर-फ़क़ीह व्यापारी के लिए, एक अनाड़ी कारोबारी के लिए इन प्राचीन जुज़इयात को आधुनिक काल की जुज़इयात पर चस्पाँ करना सम्भव नहीं है। इसलिए वह लिट्रेचर जो प्राचीन किताबों के अनुवाद पर आधारित है या प्राचीन शैली में लिखा गया है, वह फ़िक़्ह के विद्यार्थियों, विद्वानों और इस विषय में विशेषता प्राप्त करनेवालों के लिए तो लाभकारी है, लेकिन एक बैंकर, व्यापारी या उद्योगपति के लिए उसका होना न होना बराबर है।
आज की ज़रूरतों के लिहाज़ से इस्लामी अर्थव्यवस्था का ज्ञान नए सिरे से संकलित किया जाना ज़रूरी है। आज जिसको इस्लामी अर्थव्यवस्था या इस्लामी इक़तिसाद कहते हैं वह एक बिलकुल नई चीज़ भी है और प्राचीन भी है। नई इस दृष्टि से है कि इस्लामी अर्थव्यवस्था की शब्दावली फ़ुक़हा के यहाँ मौजूद नहीं थी, न इस कला और शीर्षक से उन्होंने फ़िक़ही आदेशों को संकलित किया। इमाम ज़ैद-बिन-अली (रह॰), इमाम अबू-हनीफ़ा (रह॰) और इमाम मालिक (रह॰) के ज़माने से लेकर बीसवीं शताब्दी के शुरू तक इस्लामी अर्थव्यवस्था या इक़तिसादे-इस्लामी या इस्लामिक इकनॉमिक्स (Islamic Economics) की शब्दावली फ़िक़्ह की किसी किताब में इस्तेमाल नहीं हुई थी। इन विषयों और बहसों के लिए फ़ुक़हा ने ‘फ़िक़्हुल-मुआमलात’ की शब्दावली इस्तेमाल की है, मालियात, ‘उक़ूदे-मालिया’ की शब्दावली भी इस्तेमाल की है। कुछ दूसरी शब्दावलियाँ भी इस्तेमाल की हैं। लेकिन आज जिसको इल्मे-इक़तिसाद कहा जा रहा है उसमें और फ़िक़्हुल-मुआमलात में ‘तताबुक़’ (एक दूसरे के अनुकूल करना) का सम्बन्ध नहीं है। हम यह नहीं कह सकते कि ‘फ़िक़्हुल-मुआमलात’ सारा-का-सारा इल्मे-इक़तिसादे-इस्लामी (इस्लामी अर्थव्यवस्था) है या इल्मे-इक़तिसादे-इस्लामी ‘फ़िक़्हुल-मुआमलात’ से भरा है। इन दोनों में अगर तार्किकता की शब्दावली इस्तेमाल की जाए तो हम कह सकते हैं कि इन दोनों के दरमियान आम और ख़ास का ताल्लुक़ होना चाहिए। ‘फ़िक़्हुल-मुआमलात’ का बहुत-सा विवरण इक़तिसादे-इस्लामी का भाग होगा। इक़तिसादे-इस्लामी के बहुत-से मामले वे होंगे जो ‘फ़िक़्हुल-मुआमलात’ की सीमाओं से बाहर होंगे। आज जिसको हम इल्मे-इक़तिसादे-इस्लामी कह रहे हैं वह ‘फ़िक़्हुल-मुआमलात’ के अलावा माल की धारणा, माल के नज़रिए और किसी हद तक इन बहसों पर आधारित होगा जो इस्लामी फ़ुक़हा की शब्दावली में नैतिकता का अंग थे। इल्मुल-अख़्लाक़ का अंग थे, रणनीति का अंग थे, गंतव्य तक पहुँचने के उपाय का हिस्सा थे, सामाजिक राजनीति और शरई राजनीति का हिस्सा थे। इन तमाम विषयों से सम्बन्धित इस सारी सामग्री को इकट्ठा करके जो आज की धारणाओं के अनुसार अर्थव्यवस्था से सम्बन्धित हो, एक नए ढंग से संकलित करने की ज़रूरत है।
प्राचीन इस्लामी मुहावरे में इल्म (ज्ञान) का शब्द knowledge, दक्षता और किसी कला की मूल समस्याओं से आगाही के अर्थ में इस्तेमाल होता है। और सन्दर्भ से अंदाज़ा हो जाता है कि यहाँ ‘इल्म’ का शब्द किस अर्थ में इस्तेमाल हुआ है। केवल knowledge के अर्थ में इस्तेमाल हुआ है, दक्षता के अर्थ में इस्तेमाल हुआ है या किसी कला की मूल समस्याओं की जानकारी के अर्थ में इस्तेमाल हुआ है या प्रयोगात्मक ज्ञान के बारे में इस्तेमाल हुआ है, यानी विज्ञान के लिए।
अफ़सोस है कि आज ऐसा नहीं होता। अरब दुनिया में ‘इल्म’ का शब्द सिर्फ़ साइंस के अरबी अनुवाद के लिए इस्तेमाल होता है, जो मेरी तुच्छ राय में ग़लत है। अरब दुनिया के जिन विद्वानों ने आज से शायद सौ साल पहले या इसी साल से पहले यह तय किया कि विज्ञान का अनुवाद ‘इल्म’ किया जाए, मेरा ख़याल है कि उन्होंने बहुत बड़ी ग़लती की है। अब पिछले सत्तर-अस्सी वर्ष या सौ वर्षों के लगातार इस्तेमाल का नतीजा यह निकला है कि एक आम अरब के दिल में यह बात बैठ गई कि इल्म से मुराद केवल प्रयोगात्मक ज्ञान है। या वह इल्म है जिसको पश्चिमी दुनिया में या उर्दू में साइंस कहा जाता है। जिसका सम्बन्ध केवल देखने और लेबॉरेटरी के प्रयोग से होता है। अल्लाह का शुक्र है कि उर्दू में ‘इल्म’ का शब्द इसी प्राचीन इस्लामी अर्थ में इस्तेमाल हो रहा है, जिस अर्थ में पहले इस्तेमाल होता था।
इस्लामी अर्थव्यवस्था नए सिरे से क़ायम करना एक दो-दिन का काम नहीं है। इस प्रक्रिया को बहुत-से चरणों से गुज़रना है। पहले चरण में बहुत-से आरम्भिक कार्य ज़रूरी हैं, बहुत कुछ तैयारी ज़रूरी है। ज़ेहनों की तैयारी, मैदान की तैयारी इस सफ़र का पहला क़दम है। जब खेती बोई जाती है तो पहले ज़मीन को तैयार किया जाता है। यह सब काम करने के बाद, वैचारिक तैयारी करने के बाद, लोगों का मन बनाने के बाद, ज़रूरी ज्ञानपरक पहल के बाद ही पहिए की हरकत शुरू होती है। जब पहिए की हरकत शुरू हो जाएगी तो बहुत जल्द एक दरमियानी चरण आएगा। इसके तक़ाज़े और होंगे। दरमियानी चरण जब चरम सीमा के क़रीब पहुँचेगा तो फिर आख़िरी चरण की तैयारी करनी होगी और इस तैयारी के बाद फिर आख़िरी चरण आएगा।
इन सब चरणों में कितना समय लगेगा। कितने किस प्रकार के और किन-किन संसाधनों की ज़रूरत होगी। फिर आख़िरकार इस सारे प्रयास के क्या परिणाम होंगे? यह अल्लाह बेहतर जानता है। लेकिन उनमें से अक्सर चरणों की कामयाबी का दारोमदार निष्ठा, सकारात्मक सोच, सकारात्मक नीति, निरन्तरता, साहस और स्वतंत्र चिन्तन पर है। अगर इन छह में से एक शर्त भी कमज़ोर रह गई तो फिर प्रयोग की सफलता की ज़मानत देना मुश्किल है। निष्ठा में कमी हो, कार्य में निरन्तरता न रहे, जैसा कि पाकिस्तान में होता रहा है, साहस में कमी हो, जिसका हमारे अक्सर पेशवाओं के यहाँ अभाव है और स्वतंत्र चिन्तन न हो, मानसिक ग़ुलामी का भूत ज़ेहन पर सवार रहे, तो फिर यह चरण आसानी से पूरे किए जाने मुश्किल हैं। स्वतंत्र चिन्तन और सकारात्मक नीति के लिए ज़रूरी है कि हम यह तय करें कि इस्लामी अर्थव्यवस्था और इस्लामी बैंकिंग का हमें एक नया पैराडाइम (Paradigm) तैयार करना है, हमें एक नई सोच अपनानी है। व्यापार और अर्थव्यवस्था एक नया ढंग अपनाना है। इस बात पर हम मानसिक, वैचारिक रूप से और दिल से सन्तुष्ट हों कि जो नया पैराडाइम हम अपना रहे हैं यह वर्तमान पश्चिमी सेक्युलर फ़्रेमवर्क के अंदर रहकर अपनाया नहीं जा सकता। अगर वर्तमान पश्चिमी सेक्युलर फ़्रेमवर्क के अंदर रहकर इस्लाम के नए पैराडाइम को अपनाया जाएगा तो इसकी हैसियत मात्र एक पैवंद से ज़्यादा नहीं होगी।
अगर आप पश्चिमी अर्थव्यवस्था में इस्लाम का पैवंद लगा दें, जैसा कि बहुत-से देशों में और बड़ी हद तक पाकिस्तान में अधर्मी सेक्युलर पश्चिमी शिक्षा में इस्लामियात का पैवंद लगा हुआ है तो इसका कोई ख़ास नतीजा नहीं निकल सकता। इसका अर्थ यह भी नहीं है कि हमने किसी पूर्व ढाँचे को ज्यों-का-त्यों अपना लिया है। शरीअत ने किसी ढाँचे को कोई तक़द्दुस (पूजनीय स्थान) प्रदान नहीं किया, न किसी ढाँचे को स्थायित्व प्रदान किया। स्थायित्व केवल पवित्र क़ुरआन की नुसूस (स्पष्ट आदेशों), सुन्नत के आदेशों और इन दोनों के आधार पर संकलित किए जानेवाले सर्वसम्मत आदेशों को प्राप्त है। इन तीनों चीज़ों के आधार पर यानी पवित्र क़ुरआन की नुसूस, सुन्नते-मुबारका और मुस्लिम विद्वानों के सर्वसम्मत नियमों के आधार पर मुसलमानों ने समय-समय पर विभिन्न ढंग के ढाँचे अपनाए। व्यापार का ढंग अपनाया। व्यापार के तरीक़े सोचे। आज उनमें से किसी भी तरीक़े को किसी भी ढंग या किसी भी ढाँचे को सौ प्रतिशत अपना लेना शरीअत का आदेश नहीं है।
आज हमें ज़रूरत इस बात की है कि हम एक विस्तृत सृजनात्मक, नवीनात्मक, अन्तर्दृष्टि से काम लेकर भविष्य की स्पष्ट योजना बनाएँ। आज पूरे मुस्लिम समुदाय को भविष्य की इस नई योजना की ज़रूरत है। नई सोच पैदा करने की ज़रूरत है। अतीत के अनुभव को सामने रखकर ही भविष्य का नवनिर्माण हो सकता है। अतीत के तमाम ज्ञानपरक विवरणों को ज्यों-का-त्यों दोहराने की ज़रूरत नहीं है। अलबत्ता यह ज़रूरी है कि शरीअत के आदेशों और नियमों की पूरी पाबंदी की जाए और शरीअत के उद्देश्यों और लक्ष्यों को पूरे तौर पर सामने रखा जाए। इस सन्दर्भ में हमारी यह ज़िम्मेदारी है कि हम प्राचीन एवं आधुनिक दुनिया के व्यावहारिक अनुभवों से पूरा लाभ उठाएँ। और स्वतंत्र चिन्तन के साथ आधुनिक काल के प्रयोगों पर आलोचनात्मक दृष्टि डालते हुए एक नया ढंग, एक नया मॉडल तैयार करें। यह काम बहुत मुश्किल है, आसान नहीं है। लेकिन जब तक यह काम नहीं होगा इस्लामी अर्थव्यवस्था की वास्तविक बहाली का सपना साकार नहीं होगा। यह एक अधूरा नक़्शा हो सकता है, पैवंद हो सकता है। किसी पूर्व ढाँचे के पुनरुत्थान की नाकाम और अनमनेपन से की गई कोशिश हो सकती है, लेकिन एक नए अंदाज़ की, विश्वव्यापी, ज़िंदगी से भरपूर, सफल, शरीअत के आदेशों से पूरे तौर पर मेल खाती अर्थव्यवस्था की प्राप्ति इस तरह नहीं हो सकती। इस पूरे काम के लिए जब तक मुस्लिम जगत् के तमाम विद्वान वैचारिक समरसता पैदा नहीं करेंगे उस वक़्त तक यह काम नहीं हो सकता।
आज यह बात सम्भव नहीं है कि पाकिस्तान में इस्लामी अर्थव्यवस्था का ढंग और हो, मलेशिया में और हो, सऊदी अरब में कोई तीसरा ढंग हो, मिस्र में कोई चौथा अंदाज़ हो। यह बात समझ लीजिए कि आज ऐसा सम्भव नहीं है। हो सकता है अतीत में ऐसा सम्भव रहा हो। हो सकता है कि तीन सौ साल पहले ऐसा हो सकता हो, लेकिन आज नहीं हो सकता। आज की समस्याएँ विश्वव्यापी समस्याएँ हैं। आज की समस्याएँ मुस्लिम जगत् की साझा समस्याएँ हैं। जो हल मिस्र में सोचा जाएगा वही हल पाकिस्तान में भी सोचा जाना चाहिए। जो प्रस्ताव मलेशिया के उलमा सोचें उस पर मिस्र और सऊदी अरब के उलमा को भी ग़ौर करना चाहिए। इसलिए कि जो रुकावटें हैं वे समान हैं। समस्याएँ समान हैं। मुस्लिम जगत् के अधिकतर देश आर्थिक रूप से पिछड़े हैं। बेरोज़गारी मुस्लिम जगत् में आम है। मुद्रा स्फीति का शिकार बहुत-से मुस्लिम देश हैं। भुगतानों में असन्तुलन बहुत-से देशों में पाया जाता है। इन कारणों के आधार पर नई प्रस्तावित इस्लामी अर्थव्यवस्था के तक़ाज़ों पर क्रियान्वयन के बावजूद अगर आर्थिक कामयाबी के कलात्मक तक़ाज़ों और आधुनिक प्रयोगों को नज़रअंदाज़ किया गया तो इस कोशिश की असफलता की प्रबल सम्भावना है। यह असफलता इस्लामी अर्थव्यवस्था की असफलता नहीं होगी। लेकिन विरोधी इसको इस्लामी अर्थव्यवस्था के खाते में डालेंगे।
अगर मुस्लिम जगत् में किसी देश की कमियों की वजह से, उसके नेताओं की अयोग्यता की वजह से, मुद्रा स्फीति की दर असहनीय है और वहाँ इस्लामी अर्थव्यवस्था की कोई कोशिश इसलिए नाकाम होती है कि मुद्रा स्फीति कंट्रोल में नहीं आ रही थी, तो वह इस्लामी अर्थव्यवस्था की असफलता नहीं होगी। वह मुद्रा स्फीति की वजह से उस नेतृत्व की असफलता होगी। इसलिए ज़रूरत इस बात की है कि इन समस्याओं को यानी आर्थिक पिछड़ेपन, बेरोज़गारी, मुद्रा स्फीति, भुगतानों में असन्तुलन और वे दूसरी समस्याएँ जिनका मैं पहले एक विस्तृत चर्चा में उल्लेख कर चुका हूँ, उनको कलात्मक दृष्टि से दूर करके, उनका जो भी प्रयोगात्मक या कलात्मक समाधान आज दुनिया ने सोचा है उसके अनुसार उनको हल करते हुए इस्लामी अर्थव्यवस्था की तरफ़ बढ़ना चाहिए।
इस्लामी अर्थव्यवस्था के अतीत में व्यावहारिक रूप एक से अधिक रहे हैं। यह समझना दुरुस्त नहीं है कि इस्लामी आर्थिक शिक्षाओं पर क्रियान्वयन की जो शक्ल उदाहरणार्थ मराक़श में आज से पाँच सौ साल पहले थी वही भारत में भी थी। यह जानने के लिए कि किस-किस देश में किस-किस तरह की प्रशासनिक कार्यरवाइयाँ और प्रयोग किए गए। यह ज़रूरी है कि बड़ी-बड़ी मुस्लिम हुकूमतों की आर्थिक पॉलिसियों के बारे में पता लगाया जाए। फ़ुक़हाए-इस्लाम (इस्लामी धर्मशास्त्रियों) ने मालियात और मामलात (धन-सम्पत्ति तथा व्यवहार) के जो आदेश संकलित किए हैं और जैसे-जैसे उनका विस्तार होता गया है इससे जानकारी प्राप्त की जाए। यह जानना भी ज़रूरी है कि ‘बैअ’, ‘इजारा’, ‘मुज़ारबा’, ‘मुशारका’, ‘किफ़ाला’ वग़ैरा के बारे में विभिन्न कालों में जो फ़तवे दिए गए वे क्या थे। फ़तवे तो गोया केस लगाने की एक सूरत है जिससे यह अंदाज़ा होता है कि समाज में आम दीनी (धार्मिक), नैतिक और सामाजिक स्थिति क्या है और समाज किन समस्याओं से जूझ रहा है। यह काम बड़ी हद तक हुआ भी है। ख़ास तौर पर अरब देशों के इस्लामी विद्वानों ने इन तमाम विषयों पर भरपूर शोध किया है। प्राचीन किताबें खंगालकर फ़िक़्हे-इस्लामी पर क्रियान्वयन के नए-नए पहलू दुनिया के सामने रख दिए। आज इस पूरे काम से लाभ उठाना आसान है। आज से पचास साल पहले बुनियादी ज़िम्मेदारी इस मामले में पाकिस्तानवालों की थी। लेकिन पाकिस्तानवालों ने जहाँ और बहुत-से मामलों में कोताहियाँ की हैं जिनके परिणाम आज हम सब भुगत रहे हैं, वहाँ पाकिस्तानवालों ने इस्लामी अर्थव्यवस्था के मामले में भी सख़्त प्रकार की आपराधिक ग़लती की। मैं अभी बता चुका हूँ कि पाकिस्तान सबसे पहला देश था जिसने सरकारी तौर पर और उच्चतम स्तर पर इस्लामी शिक्षा की रौशनी में एक नई आर्थिक व्यवस्था की ज़रूरत और महत्व का एहसास किया। पाकिस्तान से पहले किसी देश ने सरकारी तौर पर इतने उच्च स्तर पर इस ज़रूरत का एहसास नहीं किया था। मैं एक चर्चा में बता चुका हूँ कि क़ायदे-आज़म और अल्लामा इक़बाल 1936, 1937 में अपने पत्राचार में इस विषय पर चर्चा कर रहे थे कि नए वुजूद में आनेवाले राज्य की आर्थिक व्यवस्था क्या होनी चाहिए। क़ायदे-आज़म (मुहम्मद अली जिनाह) के आदेश पर ऑल इंडिया मुस्लिम लीग ने 1941 में एक कमेटी क़ायम की थी जिसमें बड़े-बड़े अर्थशास्त्री और उलमा शामिल थे। डॉक्टर ज़ाकिर हुसैन जैसे अर्थव्यवस्था विशेषज्ञ जो बाद में भारत के राष्ट्रपति हुए, वे भी इस कमेटी में शामिल थे। इस कमेटी के ज़िम्मे यह काम लगाया गया था कि वह नए प्रस्तावित मुस्लिम राज्य के लिए आर्थिक व्यवस्था का विवरण तैयार करे। फिर क़ायदे-आज़म ने 1948 में अपनी ज़िंदगी का जो आख़िरी भाषण दिया वह स्टेट बैंक ऑफ़ पाकिस्तान का उद्घाटन समारोह था जो 1 जुलाई 1948 को दिया गया था। इस भाषण में क़ायदे-आज़म ने यह कहा था कि दुनिया की दो बड़ी आर्थिक व्यवस्थाओं ने दुनिया को समस्याओं और मुश्किलों के अलावा कुछ नहीं दिया। आज हमें चाहिए कि हम इस्लामी शिक्षा की रौशनी में एक नई सन्तुलित व्यवस्था अर्थव्यवस्था बनाएँ ताकि दुनिया को इन तमाम मुश्किलों और समस्याओं से नजात दिलाई जा सके, जो इन दो आर्थिक व्यवस्थाओं ने दुनिया को दी हैं। इस भाषण में क़ायदे-आज़म ने यह भी कहा था कि आप अपने यहाँ छान-बीन का एक विभाग क़ायम करें जो इस विषय पर शोध का काम शुरू करे। उनको इस काम से इतनी दिलचस्पी थी कि उन्होंने कहा था कि आप जो शोध करें मुझे भी इससे सूचित करते रहें, ताकि मुझे पता चले कि आप क्या काम कर रहे हैं।
फिर पाकिस्तान के पहले प्रधानमंत्री शहीदे-मिल्लत लियाक़त अली ख़ान ने 1949 में इस ज़रूरत का एहसास किया। पाकिस्तान के संविधान की मिसाल मैं पहले ही दे चुका हूँ। अगर पाकिस्तान में इस्लामी अर्थशास्त्र के संकलन का काम वैसा ही दिलचस्पी और ज़ोर-शोर से होता जिस दिलचस्पी से अरब दुनिया के अह्ले-इल्म ने पिछले पच्चीस-तीस साल से यह काम शुरू किया है, अगर पाकिस्तान के इस्लामी विद्वान 47-48 से यह काम शुरू करते तो आज बहुत जल्द यह नक़्शा हमारे सामने आ सकता था।
हमारी इस ढिलाई के बावजूद बहरहाल मुस्लिम जगत् के विद्वानों ने इस मैदान में बहुत लाभकारी और प्रशंसनीय ज्ञानपरक काम किया। इन विद्वानों ने फ़ुक़हाए-इस्लाम के काम और अर्थशास्त्र की समस्याओं को नज़रअंदाज़ नहीं किया और आधुनिक काल में अर्थशास्त्र के नाम से जो कला वुजूद में आई उसको सामने रखकर फ़ुक़हाए-इस्लाम और इस्लाम की जाँच को नए ढंग से संकलित कर दिया है और यों इस्लामी अर्थव्यवस्था के संकलन की ज़रूरत का एहसास जो पैदा हो रहा था उसके कार्यान्वयन का काम भी विस्तृत पैमाने पर शुरू हो गया। यह काम भारतीय उपमहाद्वीप में बीसवीं शताब्दी के आरम्भ में शुरू हुआ और यह कहने में शायद कोई हरज नहीं कि बीसवीं शताब्दी के मध्य तक इस्लामी अर्थव्यवस्था के नाम से एक नई कला का बीज डाल दिया गया।
इस काम का पहला चरण यह था कि इस्लाम की आर्थिक शिक्षाओं की निशानदेही की जाए। वह निशानदेही हो गई। ‘रिबा’ के हराम होने की हिकमतों (तत्वदर्शिताओं) को बयान किया जाए, वे हिकमतें (तत्वदर्शिताएँ) बयान हो गईं। इस्लाम की सामाजिक न्याय की धारणा और आदेशों को नुमायाँ किया जाए, वे बड़ी हद तक नुमायाँ कर दिए गए। पश्चिम की आर्थिक व्यवस्था के आलोचनात्मक अध्ययन की ज़रूरत का एहसास पैदा हुआ। पश्चिमी विचारधारा के आलोचनात्मक अध्ययन की ज़रूरत का एहसास मुस्लिम जगत् में सबसे पहले अल्लामा इक़बाल को हुआ। उन्होंने ख़ुद भी इस काम में भाग लिया। उनका अपना मैदान फ़लसफ़ा (दर्शन) और अक़लियात (बौद्धिकता) था। इसलिए इन्होंने फ़लसफ़ा और अक़लियात तक ही अपना ध्यान केन्द्रित रखा, लेकिन उन्होंने बार-बार इस तरफ़ भी ध्यान दिलाया कि यह काम क़ानून और अर्थव्यवस्था के मैदान में भी किया जाना चाहिए। चुनाँचे पाकिस्तान और पाकिस्तान के बाहर के कई विद्वानों ने यह काम किया और यह बात मुझे कहने में कोई झिझक नहीं कि पाकिस्तान के दो अत्यन्त नामवर और गर्व योग्य सपूतों ने यह काम बहुत भरपूर अंदाज़ में किया। मेरी मुराद मरहूम प्रोफ़ेसर शैख़ महमूद अहमद और डॉक्टर मुहम्मद उमर छापरा से है। अल्लाह तआला डॉक्टर मुहम्मद उमर छापरा के स्वास्थ्य और आयु में वृद्धि दे। इन दोनों लोगों ने पश्चिमी आर्थिक विचारधारा के आलोचनात्मक अध्ययन पर जो काम किया है वह अत्यन्त बौद्धिक, गूढ़ और प्रशंसनीय है और मेरी तुच्छ राय में इन दोनों विद्वानों के काम की वही हैसियत इस्लामी आर्थिक विचारधारा के इतिहास में होगी जो इस्लामी अक़लियात के इतिहास में इमाम ग़ज़ाली और इमाम राज़ी के काम की है।
इस्लामी अर्थव्यवस्था के संकलन का यह पहला चरण हम कह सकते हैं कि 1901 से शुरू होकर 1970 तक रहा। यह ज़माना अधिकतर इस्लामी शरीअत के प्रचार-प्रसार का ज़माना है। इस्लामी अर्थव्यवस्था का आह्वान, इस्लामी आर्थिक शिक्षाओं का प्रचार इस दौर की विशेषता रही। इस्लाम की आर्थिक व्यवस्था का अस्तित्व स्वीकार कराना और यह मनवाना कि इस्लाम अर्थव्यवस्था के मामले में भी मार्गदर्शन करता है इस दौर का सबसे लाभकारी काम है। यह कोई कम महत्वपूर्ण काम नहीं था। आधुनिक काल के शिक्षित लोगों की बहुत बड़ी संख्या यह स्वीकार ही नहीं करती थी कि धर्म अर्थव्यवस्था में भी मार्गदर्शन देता है। लेकिन अल्लाह का शुक्र है कि अब यह बात पूरी दुनिया में मान ली गई है कि इस्लाम ने अर्थव्यवस्था के मामले में भरपूर मार्गदर्शन दिया है। इस मार्गदर्शन को नए अंदाज़ से संकलित भी कर दिया गया है और आज पूरी दुनिया में पूरब और पश्चिम में, विद्वानों की बड़ी संख्या ने इसको स्वीकार कर लिया है कि इस्लामी अर्थव्यवस्था के पास आधुनिक आर्थिक बीमारियों का प्रभावकारी इलाज मौजूद है। इस इलाज की सबसे महत्वपूर्ण दवा यह है कि आर्थिक ज़िंदगी से जल्द-से-जल्द ब्याज को समाप्त होना चाहिए।
ब्याज की ख़राबियाँ बेशुमार हैं जिन पर भरपूर काम हुआ है। इसी दौर में यानी 1901 से 1970 तक बिना ब्याज आधारित बैंकिंग के आरम्भिक रूपरेखाएँ बहुत-सी सामने आईं, जिनमें पाकिस्तान के विद्वानों ने भरपूर भाग लिया। इस दौर में कम्यूनिज़्म के मुक़ाबले में इस्लामी शिक्षा की सर्वोपरिता साबित करने की भी भरपूर कोशिश की गई और वह सफल रही। कई मुस्लिम देशों में उच्च शिक्षा के स्तर पर इस विषय का नोटिस लिया गया। चुनाँचे पाकिस्तान, सऊदी अरब और कई दूसरे देशों में यूनिवर्सिटियों में ‘दीनियात’ (इस्लाम की मूल शिक्षाओं) की उच्च शिक्षा में इस्लामी अर्थव्यवस्था के लेख शामिल किए गए। जिससे इस विषय को और भी संकलित करने में और उन धारणाओं को और अधिक स्पष्ट और नुमायाँ करने में सहायता मिली।
इस चरण में यानी 1970 तक के चरण में पश्चिमी विचारधारा की आलोचना न होने के बराबर थी। ज़्यादा कोशिश यही होती रही कि पश्चिमी धारणाओं के सन्दर्भ में इस्लामी शिक्षा पर क्रियान्वयन की कोशिश की जाए। और जहाँ-जहाँ इस्लाम का पैवंद लग सकता हो, लगा दिया जाए। मैं पैवंदकारी की इस प्रक्रिया को किसी नकारात्मक ढंग से बयान नहीं कर रहा। यह एक चरण था जो अपरिहार्य था। इस पैवंदकारी की वजह से इस ज़रूरत का एहसास जगा रहा। पैवंदकारी का मतलब यह है कि पैवंद लगानेवाले ने यह महसूस कर लिया है कि इसके लिबास में कोई कमज़ोरी और त्रुटि है जिसको शरीअत पूरा कर सकती है। यह एहसास पैदा होना ही बड़ी सफलता थी।
इससे पहले उन्नीसवीं शताब्दी के अन्त और बीसवीं शताब्दी के आरम्भ में कुछ इस्लामी विद्वानों के फ़तवों में भी कई आधुनिक आर्थिक समस्याओं का उल्लेख हुआ। कई प्रतिष्ठित इस्लामी विद्वानों ने अपनी समझ के अनुसार इन समस्याओं का जवाब देने की कोशिश की। इन लोगों की शरीअत की समझ तो निस्सन्देह विश्वसनीय थी, लेकिन उनकी अर्थव्यवस्था की समझ किसी प्रत्यक्ष रूप से किए गए अध्ययन पर आधारित न थी। आधुनिक बैंकिंग आदि की समस्याओं और मुश्किलों को जिस अंदाज़ से किसी मसला पूछनेवाले ने बयान किया, उसको सामने रखकर इन्होंने समस्या का सामयिक समाधान प्रस्तावित कर दिया। हम कह सकते हैं कि ये फ़तवे एक प्रतिरक्षात्मक प्रयास के समान थे। इन फ़तवों के बारे में यह नहीं समझना चाहिए कि ये किसी मिसाली या आदर्श स्थिति की बात करते हैं। इन फ़तवों में जिनका कुछ लोग आज ज़िक्र करके बैंक इंटरेस्ट का रास्ता खोलना चाहते हैं, कुछ बहुत बड़े आलिमों के फ़तवे भी शामिल हैं, लेकिन उनमें से बहुत-से फ़तवे आज अमल करने के क़ाबिल इसलिए नहीं हैं कि उन्होंने उस दौर में किसी आदर्श मुस्लिम समाज या किसी आज़ाद मुस्लिम देश की व्यवस्था के सन्दर्भ में वे फ़तवे नहीं दिए थे, बल्कि उन्होंने एक उपनिवेशवादी दौर की परिस्थितियों से अस्थायी रूप से पदच्युत होने के लिए एक अस्थायी और सामयिक समाधान प्रस्तावित कर दिया था। लेकिन आज मुस्लिम जगत् इस दौर से आगे जा चुका है। इसलिए ऐसे फ़तवों के आधार पर इस्लामी अर्थव्यवस्था के गठन की कोशिश और उस पर क्रियान्वयन करने से या उस पर आग्रह करने से और भी समस्याएँ पैदा होंगी और पैवंदकारी का वह रुझान पैदा होगा जिसको फ़ुक़हा (इस्लामी धर्मशास्त्रियों) ने ‘तलफ़ीक़’ के नाम से याद किया है। तलफ़ीक़ यानी बेजोड़ पैवंदकारी नई समस्याओं और नई मुश्किलों को जन्म देती है, इससे समस्याएँ हल नहीं होतीं।
इस दौर में सबसे प्रभावकारी आवाज़ जो उठी वह अल-इख़वानुल-मुस्लिमून की आवाज़ थी। सच तो यह है कि अरब दुनिया में जिस तेज़ी से पश्चिमवाद, अरब राष्ट्रवाद और लादीनियत (धर्मविहीनता) के नाग ने सिर उठाया था इस नाग का फन कुचलने में अल-इख़वानुल-मुस्लिमून के विद्वानों का बुनियादी हिस्सा है। उस्ताद हसनुल-बन्ना शहीद ने अपनी शहादत से चंद महीने पहले एक मशहूर लेख लिखा था उसका शीर्षक था ‘मुश्किलातिना फ़ी ज़ौइन्निज़ामिल-इस्लामी’। यह अरब दुनिया में आधुनिक काल में इस्लामी व्यवस्था और इस्लामी क़ानूनों के हक़ में उठनेवाली सबसे प्रभावकारी आवाज़ थी। इसका अंदाज़ व्यावहारिक था। शैली आकर्षक थी और कार्य-प्रणाली आसान थी। यही वजह है कि मिस्र की समस्याओं की पृष्ठभूमि में इस चर्चा का बहुत असर हुआ। इसी ज़माने में सैयद क़ुतुब ने अपनी किताब ‘अल-अदालतुल-इज्तिमाइया फ़िल-इस्लाम’ लिखी। अगरचे इस किताब में लिखी कुछ बातों के बारे में कुछ निष्ठावान विद्वानों को कुछ मतभेद रहे हैं। लेकिन इससे किसी को मतभेद नहीं कि यह उस दौर के माहौल में अत्यन्त साहसपूर्ण और अत्यन्त मुजाहिदाना काम था, जिसने पश्चिम से प्रभावित ज़ेहनों की कई उलझनों को साफ़ करने में बहुत प्रभावकारी भूमिका निभाई।
यह पैवंदकारी की जो बात मैंने अभी की है इस सिलसिले में यह बताना शायद अप्रासंगिक नहीं होगा कि एक हद तक पैवंदकारी का चरण अपरिहार्य है। यह चरण हर दौर और हर मैदान में पेश आया है। इल्मे-कलाम (धार्मिक सिद्धान्तों को बुद्धि के द्वारा सिद्ध करने का ज्ञान) में भी यह समस्या पेश आई। इस्लाम-दर्शन में भी पेश आई। तसव्वुफ़ भी इससे बचा नहीं रहा। इसलिए कि यह एक अस्थायी और सामयिक समाधान था जो मुतकल्लिमीने-इस्लाम (इस्लाम को तर्कों से सिद्ध करनेवालों) ने अपनाया। दार्शनिकों ने अपनाया, कुछ सूफ़ियों ने भी अपनाया। लेकिन वक़्त के साथ-साथ यह दौर गुज़र गया। और वह पैवंदकारी जो इल्मे-कलाम के कुछ लेखों में शुरू में नज़र आती है या कुछ दार्शनिकों के यहाँ नज़र आती है, वह बहुत जल्द समाप्त हो गई, और मुतकल्लिमीने-इस्लाम ने जल्द ही विशुद्ध इस्लामी इल्मे-कलाम की दाग़-बेल डाल दी। इस्लामी दार्शनिकों ने इस्लामी दर्शन की दाग़-बेल डाली और मुसलमान इस पैवंदकारी की प्रक्रिया से बहुत जल्द गुज़र गए। वह दौर मुसलमानों के स्वतंत्र चिन्तन का दौर था। वह दौर इस्लामी सभ्यता की उठान का दौर था। इसलिए पैवंदकारी का यह चरण भी संक्षिप्त रहा। आज यह चरण कब तक जारी रहता है, हम नहीं कह सकते, लेकिन एक-न-एक दिन यह चरण भी समाप्त हो जाएगा।
इस्लामी अर्थव्यवस्था के संकलन का दूसरा चरण हम कह सकते हैं कि 1970 के लगभग शुरू हुआ। इस चरण में इस्लामी अर्थव्यवस्था का कलात्मक संकलन भी हुआ। बहुत-से विद्वानों ने इस्लामी अर्थव्यवस्था पर विशुद्ध कलात्मक ढंग से उल्लेखनीय कार्य किया। फ़िक़्हे-इस्लामी के संग्रह से भरपूर सहायता ली गई। मज़ीद मवाद की निशानदेही हुई। सबसे ज़्यादा महत्वपूर्ण काम जो इस दौर में हुआ वह यह था कि इस्लाम के आर्थिक आदेशों और नियमों की पश्चिमी विचारों से भरपूर तुलना की गई। पश्चिमी विचारधारा की कमज़ोरियाँ स्पष्ट की गईं। साम्यवाद और पूँजीवाद दोनों से इस्लाम का तुलनात्मक अध्ययन हुआ। इन दोनों दर्शनों से प्रभावित होनेवालों का गिरोह वक़्त के साथ-साथ कम होता गया।
उस दौर में ही आधुनिक अर्थशास्त्रियों की एक उल्लेखनीय संख्या सामने आई है जो अर्थव्यवस्था के कलात्मक मामलों में उच्चतम दर्जों की दक्षता रखते हैं और इसके साथ-साथ इस्लामी आर्थिक शिक्षाओं से भी पूरे तौर पर परिचित हैं, वक़्त के साथ-साथ इन विशेषज्ञों की संख्या में बहुत वृद्धि हुई है। फिर शरीअत के ऐसे आधुनिक विशेषज्ञ भी बड़ी संख्या में सामने आए हैं जिन्होंने शरीअत की महारत के साथ-साथ आधुनिक पश्चिमी अर्थव्यवस्था की भी जानकारी पैदा की है। अरब दुनिया की बहुत-सी यूनिवर्सिटियों में ऐसे युवा शोधकर्ता पाए जाते हैं जिनके शोधपरक लेख अगरचे शरीअत और फ़िक़्ह के मैदानों में हैं। लेकिन आधुनिक अर्थव्यवस्था से सम्बन्धित उनकी जानकारी पहले के उलमाए-फ़िक़्ह के मुक़ाबले में बहुत ज़्यादा है।
इन सबके बावजूद ऐसे विभिन्न प्रतिभाएँ रखनेवाले लोगों की कमी का अब भी एहसास होता है जो आधुनिक आर्थिक धारणाओं पर गहरी आलोचनात्मक नज़र भी रखते हों और शरीअत के तमाम संग्रहों से अच्छी तरह परिचित भी हों। इसकी वजह यह है कि अभी तक यह रुझान हमारे यहाँ मौजूद है कि जो चीज़ पश्चिम में चलती हुई महसूस हो उसको बिना सोचे-समझे इस्लाम में साबित करने की कोशिश की जाए। आज वहाँ एक चीज़ का चलन है तो उसको साबित करें कि इस्लाम में भी यह चीज़ पहले से मौजूद थी। कल किसी और चीज़ का चलन हो तो इसको साबित करने के पीछे लगें। यह एक मनफ़ी रुझान है। यह रुझान और अन्दाज़ हार मानने को ज़ाहिर कर रहा है और उससे बहुत-से नुक़्सानात पैदा होते हैं।
इस दूसरे चरण में जो सन् 70 के बाद से शुरू हुआ और कम-से-कम डेढ़ दो दशक जारी रहा। व्यावहारिक तैयारी भी बड़े पैमाने पर की गई। बहुत-सा व्यावहारिक विवरण तैयार हुआ। सरकारी संस्थाओं और सरकारों को दिलचस्पी पैदा हुई। सरकारों का रवैया भी कई देशों में सहानुभूतिपूर्ण रहा। पाकिस्तान, सऊदी अरब, मिस्र, मलेशिया, सूडान और दूसरे बहुत-से देशों में सरकारों की सरपरस्ती और मार्गदर्शन या कम-से-कम हस्तक्षेप करने की वजह से बहुत काम करने के अवसर मिले। यूनिवर्सिटियों में बड़े पैमाने पर शोधपरक लेख तैयार हुए। विभिन्न मुस्लिम देशों के शैक्षिक पाठ्यक्रमों में इस्लामी अर्थव्यवस्था के लेख भरपूर अंदाज़ में शामिल किए गए। कई बड़ी-बड़ी यूनिवर्सिटियों में इस्लामी अर्थव्यवस्था के विभाग क़ायम किए गए, जिनमें मिस्र की मशहूर जामिआ अज़हर, जद्दा की शाह अब्दुल-अज़ीज़ यूनिवर्सिटी, पाकिस्तान की अन्तर्राष्ट्रीय इस्लामी यूनिवर्सिटी नुमायाँ हैं। यह दौर पाकिस्तान की नेतृत्वपूर्ण भूमिका का दौर है। इसी दौर में इस्लामी नज़रियाती कौंसिल की रिपोर्ट आई जो अपने विषय पर एक निराली रिपोर्ट की हैसियत रखती है। सरकार ने इस रिपोर्ट में शामिल प्रस्तावों पर क्रियान्वयन का एलान भी किया और क्रियान्वयन शुरू भी हुआ। इसी दौर में बहुत-से अर्थशास्त्री भी सामने आए। शैख़ महमूद अहमद और डॉक्टर उमर छापरा की मिसाल मैं दे चुका हूँ। इनके अलावा डॉक्टर नजातुल्लाह सिद्दीक़ी, डॉक्टर अनस ज़रका, मुंज़िर क़हफ़, डॉक्टर अब्दुर्रहमान युसरी और कई विद्वान शामिल हैं। जिन विद्वानों को इस्लामी अर्थशास्त्र से दिलचस्पी थी उनमें और इन अर्थशास्त्रियों में जो शरीअत की जानकारी रखते थे, सम्बन्ध स्थापित हुए। इन दोनों के दरमियान गहरा सम्बन्ध और सहयोग शुरू हुआ। और इस ज़रूरत का एहसास हुआ कि प्रतिष्ठित इस्लामी विद्वानों को अर्थशास्त्रियों की सहायता उपलब्ध किया जाना ज़रूरी है। अर्थशास्त्रियों के क्षेत्रों में यह एहसास पैदा हुआ कि वे उलमा किराम के मार्गदर्शन और मश्वरे के बिना आगे नहीं बढ़ सकते। चुनाँचे कई जामिआत में ऐसे विभाग क़ायम किए गए जिनमें इन दोनों दक्षताओं को इकट्ठा किया गया।
यह दूसरा चरण हम कह सकते हैं कि इसके दशक के अन्त तक जारी रहा। इसके बाद तीसरा चरण शुरू हुआ जिसमें पाकिस्तानवाले पीछे रह गए। और मुस्लिम जगत् के दूसरे देश हमसे कहीं आगे निकल गए। इस दौर में जो वैचारिक एवं बौद्धिक काम हुआ बहुत महत्वपूर्ण था। इस्लामी अर्थव्यवस्था के विभिन्न पहलुओं पर उदाहरणार्थ बीमा, ‘रिबा’, ‘मुज़ारबा’, ‘मुशारका’, मिल्कियत, ज़कात, माल इन सब विषयों पर अलग-अलग ठोस और गहरे शोध सामने आए। और यह बात स्पष्ट हो गई कि इस्लामी अर्थव्यवस्था में ऐसे विशेष गुण मौजूद हैं जो इसको दूसरी अर्थव्यवस्थाओं से अलग और ख़ास बनाते हैं। इस दौर में इस्लामी आर्थिक शिक्षाओं को अपने आपमें एक नई व्यवस्था के तौर पर दुनिया में स्वीकार किया जाने लगा। बहुत-सी पश्चिमी यूनिवर्सिटियों में इस्लामी अर्थव्यवस्था के विभाग क़ायम हो गए। अमेरिका में, ब्रिटेन में, यूरोप के कई देशों में इस्लामी अर्थव्यवस्था के विशेषज्ञ सामने आए जो इस्लामी अर्थव्यवस्था के विषयों से कलात्मक दिलचस्पी रखते हैं। ख़ुद पश्चिमी ग़ैर-मुस्लिम अर्थशास्त्रियों ने इस्लामी अर्थव्यवस्था की जानकारी पैदा की। उनमें से कुछ के लेख इस्लामी अर्थव्यवस्था पर बहुत ठोस लेख हैं।
इस दौर के मुस्लिम अर्थशास्त्रियों ने आम तौर से और उन लोगों ने विशेष रूप से जो वास्तव में शरीअत के विशेषज्ञ थे, अर्थव्यवस्था और नैतिकता, अर्थव्यवस्था और अक़ीदे, अर्थव्यवस्था और शरीअत, इन दोनों के दरमियान सम्पर्क को नुमायाँ तौर पर बयान किया। यह इसलिए ज़रूरी था कि पश्चिम ने अर्थव्यवस्था और नैतिकता का रिश्ता काट दिया है। अर्थव्यवस्था और धर्म से सम्बन्ध को तोड़ दिया है। अर्थव्यवस्था और सामाजिकता के गहरे सम्बन्ध वहाँ कमज़ोर हो चुके हैं। यह बात मुस्लिम अर्थशास्त्रियों ने नुमायाँ की कि इस्लाम की आर्थिक व्यवस्था शरीअत के आदेशों का एक भाग है। शरीअत के आदेशों की सीमाओं के अंदर रहकर इस पर क्रियान्वयन किया जाएगा। इस्लाम के आम उद्देश्यों और लक्ष्यों से इसको मेल खाना चाहिए। अगर शरीअत के आम उद्देश्य और लक्ष्य इस्लामी अर्थव्यवस्था के द्वारा पूरे हो रहे हैं तो फिर इसका अर्थ यह है कि अर्थव्यवस्था की जो धारणा मानी गई है वह शरीअत के आदेशों के अनुसार है। और अगर वे उद्देश्य पूरे नहीं हो रहे हैं, तो फिर इसका अर्थ यह है कि यह व्यवस्था जिस पर पिछले सत्तर-अस्सी वर्षों के दौरान चिन्तन-मनन हुआ है अभी और विचार-विमर्श की मुहताज है।
आधुनिक काल की महत्वपूर्ण आर्थिक समस्याओं में बीमा और इंश्योरेंस की समस्या भी शामिल है। बीमा और इंश्योरेंस की धारणा तो बहुत प्राचीन है, और कई हज़ार साल से क़ायम है। आज से चार पाँच हज़ार साल पहले लगभग ढाई हज़ार साल ईसा पूर्व में इराक़ में जो क़ानून लागू थी उसमें यह धारणा मौजूद थी। अगर वहाँ किसी के घर में चोरी हो जाती थी तो पूरा गिरोह या जमाअत मिलकर सहयोग करती थी और जिसके यहाँ चोरी होती थी उसकी सहायता करती थी और यों उसके नुक़सान की भरपाई हो जाया करती थी।
बीमा और इंश्योरेंस का अस्ल उत्प्रेरक शरई रूप से आपत्तिजनक नहीं है। यह बात कि अगर एक व्यक्ति को आर्थिक परेशानी का सामना हो या आर्थिक मुश्किलें पेश आएँ तो दूसरे लोग मिलकर उसकी सहायता करें। यह धारणा शरीअत में पसंदीदा है और शरीअत के आदेशों के ऐन मुताबिक़ है। एक हद तक यह तस्वीर इस्लाम में पहले दिन से मौजूद है। ‘आक़िला’ के आदेश हदीसों में विस्तार के साथ दिए गए हैं। ‘आक़िला’ का अर्थ यही है कि किसी व्यक्ति पर उसकी किसी ग़लती के बिना किसी जुर्म के बिना, या मात्र भूल-चूक से कोई जुर्माना उदाहरणार्थ ‘दियत’ या ‘ज़मान’ लागू हो जाए तो पूरी बिरादरी या क़बीला या बस्ती के लोग मिलकर उसको अदा करें। यह धारणा उस मीसाक़े-मदीना में भी मौजूद है जिसको इस्लाम का पहला लिखित दस्तूर क़रार दिया गया है और कुछ विद्वानों ने इसको दुनिया के इतिहास का पहला लिखित दस्तूर भी क़रार दिया है। इसमें यह बात मौजूद है कि ‘आक़िला’ की जो व्यवस्था क़ुरैश में पहले से मौजूद थी वह बदस्तूर जारी रहेगी। जिस-जिस क़बीले में ‘आक़िला’ की जो व्यवस्था मौजूद थी वह इसी तरह मौजूद रहेगी और हर गिरोह प्रचलित जाने-माने तरीक़े और इंसाफ़ के अनुसार अपने मक़रूज़ों (ऋणियों) का क़र्ज़ अदा करता रहेगा। ख़ुद पवित्र क़ुरआन में ज़कात की मदात में एक महत्वपूर्ण मद ‘ग़ारिमीन’ की रखी गई है कि अगर कोई व्यक्ति मक़रूज़ हो तो उसका क़र्ज़ ज़कात से अदा कर दिया जाए।
इन मिसालों से यह स्पष्ट हो सकता है कि यह धारणा शरीअत में पसंदीदा है कि एक मुसीबत के मारे की मुसीबत में उसकी मदद की जाए, बशर्तेकि यह सहायता शरीअत के आदेशों के अनुसार हो। पश्चिम में जो धारणा बीमा के नाम से शुरू हुई उससे मुसलमानों का वास्ता उस वक़्त पड़ा जब पश्चिमवालों से समुद्री व्यापार विस्तृत पैमाने पर होने लगा। चूँकि पश्चिमी दुनिया में उद्योग विस्तृत पैमाने पर हो रहा था इसलिए उनके यहाँ से विस्तृत पैमाने पर व्यापार का सामान आता था। उनके उत्पाद मुस्लिम जगत् में आती थीं। न वहाँ से जो व्यापारी या उद्योगपति अपने उत्पाद भेजता था वह यह चाहता था कि उसके सम्भावित नुक़्सानों की भरपाई का पहले से प्रबन्ध हो जाए। इस तरह पश्चिमी व्यापारियों से व्यापार के ज़रिये इस धारणा से मुसलमान भी परिचित हुए।
फ़ुक़हा (इस्लामी धर्मशास्त्रियों) में सबसे पहले जिसने इस पर ध्यान दिया वह अल्लामा इब्ने-आबिदीन हैं जो अपने ज़माने के सम्भवतः सबसे बड़े हनफ़ी फ़क़ीह थे। और बाद के हनफ़ी फ़ुक़हा में उनका बहुत ऊँचा दर्जा है। उन्होंने उसके लिए ‘सौकराह’ की शब्दावली इस्तेमाल की है। यह सम्भवतः ‘सिक्योरिटी’ का अरबी रूप है। इस तरह का कोई शब्द किसी पश्चिमी भाषा में होगा उसको उन्होंने अरबी में ‘सौकराह’ के नाम से बयान किया है। उनकी किताब ‘रद्दुल-मुहतार’ में इसका उल्लेख है और उन्होंने इस मामले को ग़ैर-शरई और हराम क़रार दिया है। यानी उस सूरत को जो उनके ज़माने में यूरोप में प्रचलित थी, उसको उन्होंने हराम क़रार दिया।
मुस्लिम जगत् में जब से बीमाकारी का काम शुरू हुआ इस पर विद्वान ग़ौर करते रहे। शुरू में कुछ लोगों का यह ख़याल था कि बीमे की तमाम शक्लें जायज़ हैं, लेकिन वक़्त के साथ-साथ जैसे-जैसे चिन्तन-मनन होता गया, बीमाकारी का व्यावहारिक विवरण स्पष्ट होता गया, बीमा के प्रचलित क़ानूनों से आगाही होती गई, बीमा के बारे में शरीअत का दृष्टिकोण भी स्पष्ट होता गया और आख़िरकार यह तय हुआ कि सहयोगी बीमा यानी Cooperative Insurance जायज़ है। Cooperative Insurance यानी सहयोगी बीमे के औचित्य के बारे में राबिता आलमे-इस्लामी के मजमउल-फ़िक़्ह ने, क़ाहिरा में उलमाए-इस्लाम की कॉन्फ़्रेंस ने 1965 में और सऊदी अरब में वहाँ के उलमा की सबसे बड़ी जमाईयत हैअतुल-किबार अल-उलमा ने, इन सबने फ़ैसला किया कि सहयोगी बीमा यानी Cooperative Insurance जायज़ है। इसलिए कि इसमें न ‘ग़रर’ पाया जाता है, न ‘रिबा’ पाया जाता है, न ‘क़िमार’ पाया जाता है। लेकिन व्यापारिक बीमे के बारे में अधिकतर प्रतिष्ठित इस्लामी विद्वानों का कहना यह है कि यह नाजायज़ और हराम है। इसलिए कि इसमें ‘रिबा’ भी पाया जाता है, ‘क़िमार’ भी पाया जाता है और ‘ग़रर’ भी पाया जाता है। पाकिस्तान में भी इस्लामी नज़रियाती कौंसिल ने 1991-1992 में एक रिपोर्ट तैयार की थी जिसमें सर्वसहमति से यह क़रार दिया गया था कि व्यापारिक बीमा शरीअत के अनुसार नाजायज़ है। इसलिए कि इसमें ‘रिबा’, ‘क़िमार’ और ‘ग़रर’ तीनों ख़राबियाँ पाई जाती हैं। इस रिपोर्ट में इस्लामी नज़रियाती कौंसिल ने एक विकल्प नक़्शे की रूपरेखा भी प्रस्तावित की है। यह रूपरेखा बहुत संक्षिप्त थी। लेकिन आम तौर पर इस्लामी विद्वानों ने इस रूपरेखा से सहमति जताई।
मुस्लिम जगत् के दूसरे देशों में भी जहाँ-जहाँ इस्लामी बीमाकारी पर चिन्तन-मनन हुआ। ‘तामीन’ और ‘तकाफ़ुल’ के नाम से संस्थाएँ बनीं, वहाँ इसी रिपोर्ट से मिलते-जुलते और इसके क़रीब-क़रीब प्रस्ताव संकलित किए गए। चुनाँचे मलेशिया में, सूडान में, मिस्र और ईरान में और दूसरे कई देशों में ‘तकाफ़ुल’ के नाम से कई संस्थाएँ वुजूद में आई हैं। ‘तकाफ़ुल’ की ये संस्थाएँ मूल रूप से उसी धारणा पर मबनी हैं जो इस्लामी नज़रियाती कौंसिल की उस रिपोर्ट में अपनाई गई थी। इस रिपोर्ट में कोशिश की गई थी कि बीमाकारी के उद्देश्य को प्राप्त करने के लिए कोई ऐसा नक़्शा प्रस्तावित किया जाए जिसमें न ‘ग़रर’ पाया जाता हो, न ‘रिबा’ पाया जाता हो, न ‘क़िमार’ पाया जाता हो। यह वह राय है जो अधिकतर प्रतिष्ठित इस्लामी विद्वानों की है। इक्का-दुक्का विद्वान अब भी ऐसा समझते हैं कि व्यापारिक बीमा जायज़ है और इसमें न ‘ग़रर’ पाया जाता है, न ‘क़िमार’ पाया जाता है, न ‘रिबा’ पाया जाता है।
ख़ुशी की बात यह है कि पाकिस्तान में इस्लामी बीमाकारी का काम भी किसी हद तक शुरू हो गया है और ‘तकाफ़ुल’ के क़ानून और नियम भी बनाए जा चुके हैं। इन क़ानूनों और नियमों को बनाने में नुमायाँ हिस्सा जस्टिस मियाँ महबूब अहमद ने लिया जो पाकिस्तान के पहली पंक्ति के क़ानूनदानों में से हैं और लाहौर हाईकोर्ट और संघीय शरई अदालत के चीफ़ जस्टिस भी रहे हैं। उनकी निगरानी और नेतृत्व में यह नियम एवं सिद्धान्त तैयार किए गए हैं। और उन नियमों और क़ायदों के आधार पर पाकिस्तान सरकार ने इजाज़त दी है और अब ‘तकाफ़ुल’ की कम्पनियाँ भी वुजूद में आ रही हैं।
बीमा के साथ-साथ एक महत्वपूर्ण समस्या जिसका अभी तक व्यावहारिक और शरीअत की दृष्टि से स्वीकार्य समाधान पूरे तौर पर सामने नहीं आ सका वह Re-Insurance का मामला है। रि-इंश्योरेंस से मुराद यह है कि बड़ी-बड़ी इंश्योरेंस कम्पनियाँ अपने इंश्योरेंस की मालूमात की भी इंश्योरेंस करवाती हैं। यह रि-इंश्योरेंस यानी बीमे का बीमा बहुत बड़ी-बड़ी कम्पनियों में होता है। अभी तक रि-इंश्योरेंस की कोई उल्लेखनीय और बड़ी कम्पनी मुस्लिम जगत् के किसी देश में मौजूद नहीं है। रि-इंश्योरेंस के लिए कुछ आधुनिक विशेषज्ञों ने ‘रि-तकाफ़ुल’ की शब्दावली इस्तेमाल की है। अंग्रेज़ी में ‘तकाफ़ुल’ और ‘रि-तकाफ़ुल’ का शब्द अब आम इस्तेमाल होने लगा है। अरब दुनिया में इसको ‘तामीन’ और ‘इआदुत-तामीन’ या ‘तकाफ़ुल’ और ‘इआदुत-तकाफ़ुल’ की शब्दावली से याद किया जाता है।
यह मामला अभी तक विचाराधीन है और प्रतिष्ठित इस्लामी विद्वान समय-समय पर इस पर ग़ौर करते रहते हैं, प्रस्ताव भी देते हैं। लेकिन यह मामला प्रतिष्ठित इस्लामी विद्वानों के प्रस्तावों से ज़्यादा सरकारों के ध्यान का हक़दार है। सरकारें जब तक ध्यान नहीं देंगी ‘रि-तकाफ़ुल’ की बड़ी-बड़ी संस्थाएँ मुस्लिम जगत् में वुजूद में नहीं आ सकेंगी। अगर वे बड़ी-बड़ी मुस्लिम सरकारें जिनको अल्लाह तआला ने संसाधन प्रदान किए हैं, मिलकर ध्यान दें तो ‘रि-तकाफ़ुल’ की कुछ प्रभावकारी और बड़ी-बड़ी संस्थाएँ मुस्लिम जगत् में आसानी के साथ क़ायम की जा सकती हैं। आज मुस्लिम जगत् इस्लामी अर्थव्यवस्था के मामले में कहाँ खड़ा है? इसका कुछ अंदाज़ा इस चर्चा से हो गया होगा जो आज मैंने आपके सामने की है।
यह अत्यन्त संक्षिप्त सार है उस स्थिति का जो इस समय इस्लामी अर्थव्यवस्था और इस्लामी बैंकिंग के सामने है। इन लेक्चरों के सीमित वक़्त और उनके संग्रह में उपलब्ध सीमित पृष्ठों में इससे ज़्यादा विस्तार की गुंजाइश शायद नहीं है। इस विषय पर मैंने एक और चर्चा आज से कुछ वर्ष पहले कराची के जामिअतुर-रशीद में की थी। वह भी संकलित होकर प्रकाशित हो रही है। इस चर्चा में पाकिस्तान में इस्लामी अर्थव्यवस्था और इस्लामी बैंकिंग के बारे में तुलनात्मक रूप से ज़्यादा विस्तार से विचार व्यक्त किए गए हैं। इसलिए इस चर्चा में अभी गुज़ारिशात पर बस करता हूँ।
Facebook: HindiIslamPage
X: HindiIslam
Telegram: https://t.me/+B5gFbqQzVTgzYzAx
Recent posts
-
इस्लामी बैंकिंग : अतीत, वर्तमान और भविष्य (लेक्चर नम्बर-10)
07 May 2026 -
रिबा के बारे में कुछ संदेह और उनका स्पष्टीकरण (लेक्चर नंबर-9)
30 April 2026 -
रिबा’ और ‘ब्याज’ के इस्लामी विकल्प (लेक्चर नम्बर-8)
22 April 2026 -
सूद का हराम होना और इसका मूल कारण (लेक्चर-7)
03 February 2026 -
इस्लाम में अर्थव्यवस्था एवं व्यापार का महत्व तथा उसके आदेश (लेक्चर-6)
20 January 2026 -
इस्लाम में धन-सम्पत्ति एवं स्वामित्व के आदेश (लेक्चर-5)
06 January 2026